Anthropic 招股书拆解:420 亿亏损与 5180 亿算力账单
 Allen Yan · · 6 分钟
目录
Anthropic 在 2026 年 6 月向美国 SEC 保密递交了 IPO 申请,招股书(S-1)至今没有公开。9 月 28 日和 29 日,路透社连发三篇独家报道(主笔 Echo Wang),称看到了这份文件,Anthropic 拒绝置评。之后几乎所有媒体都是在转述这三篇。
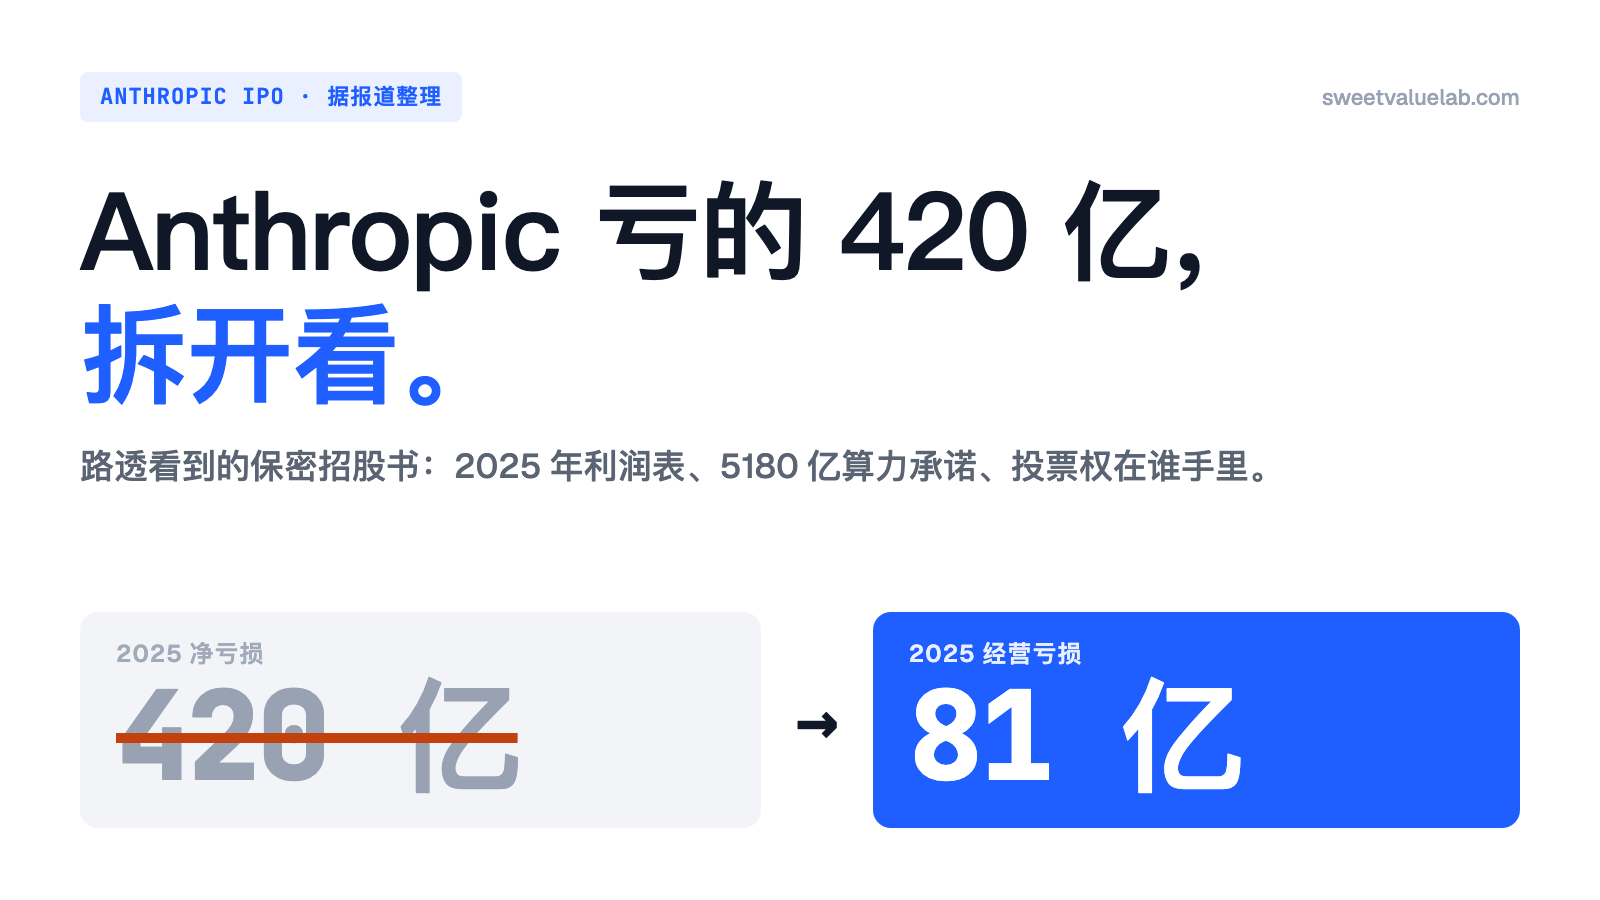
多数报道只写到标题那一层:收入 46 亿美元,亏损 420 亿。这篇把报道里的数字按报表的样子排出来,让各项能加总、能互相对账。凡是我们自己算出来的差额,都会标明。
表格里用三个标签:
- 路透:路透转述的招股书内容。
- 其他:Bloomberg、FT 等媒体的独立报道,不来自招股书。
- 推算:用报道数字做的加减乘除。
单位都是美元。正式 S-1 会在路演前至少 15 天在 EDGAR 上公开,到时以申报数字为准。
利润表:2024 与 2025
| 科目(亿美元) | 2024 | 2025 | 变化 | 来源 |
|---|---|---|---|---|
| 收入 | 3.86 | 45.9 | 约 12 倍 | 路透 |
| 前两大客户占收入比例 | — | 近 25% | 路透 | |
| 营业费用合计 | 约 33.7 | 126.5 | 约 3.8 倍 | 2024 推算,2025 路透 |
| 其中:算力与基础设施 | 约 25 | 73.3 | 约 3 倍 | 2025 路透,2024 推算 |
| 其中:其他(人力、研发、销售等) | 约 8.7 | 约 53.2 | 推算 | |
| 经营亏损 | −29.8 | −80.6 | 扩大 2.7 倍 | 路透 |
| 非经营项目(主要是融资工具公允价值变动) | 约 −53.3 | 约 −339 | 推算;路透称 2025 年约 340 亿 | |
| 净亏损 | −83.1 | −419.7 | 路透 |
收入涨得比算力开支快。2024 年算力支出约是收入的 6.6 倍,2025 年降到约 1.6 倍。经营亏损却从 29.8 亿扩大到 80.6 亿,因为营业费用里算力以外的部分涨了大约六倍。
那 340 亿是怎么来的
路透的说法是:这笔钱反映的是未来可能转成 Anthropic 股份的融资工具估值上升。公司估值涨了,别人手里对它未来股票的索取权就更值钱,会计上把这部分增值记成亏损。公司并没有为此付出现金。2025 年私募估值涨得越多,这一行就越大。
OpenAI 的 2025 年从外面看很像。FT 报道其净亏损约 390 亿,其中约 300 亿是类似的一次性会计费用。
2024 年经营亏损 29.8 亿、净亏损 83.1 亿,差了约 53 亿。报道没有拆这一块,大概率也是同类融资工具,但这是推测。
还要说一句:经营亏损也不等于烧掉的现金。报道里没有现金流量表。
账上的现金
截至 2025 年 12 月 31 日,现金、现金等价物及短期投资合计 202.8 亿(路透)。总资产、总负债、经营现金流都没有报道。
ZeroHedge 称 Anthropic 通过特殊目的实体(SPV)为谷歌 TPU 融资超过 710 亿,另有 150 亿信贷额度。路透对招股书的报道里没有提到这两项,只能算未证实的说法。
2026 年到目前为止
招股书覆盖的是 2024 和 2025 两年。2026 年的数字来自 Bloomberg 和 FT,属于初步数字。
| 指标 | 数值 | 来源 |
|---|---|---|
| 2026 Q1 收入 | 47.3 亿 | 其他(Bloomberg) |
| 2026 Q2 收入 | 超 115 亿,上年同期 7.87 亿(约 14 倍) | 其他(Bloomberg),初步 |
| 2026 Q2 调整后经营利润 | 为正;有报道称约 5.59 亿,一线媒体未证实 | 其他(Bloomberg) |
| 2026 Q3 | FT 称有望连续第二个季度调整后经营盈利 | 其他(FT) |
| 年化收入(run-rate) | 2025 年底约 90 亿,5 月超 470 亿,7 月约 650 亿 | 5 月为公司自述,7 月为其他 |
| 估值 | 5 月约 9650 亿,二级市场约 1.5 万亿,IPO 目标超 2 万亿 | 路透、其他 |
| 承销商 | 摩根士丹利、高盛、摩根大通 | 其他(FT) |
「调整后经营利润」不是 GAAP 净利润,具体怎么调整没有披露。
2 万亿估值是多少倍收入
倍数完全取决于分母用哪一个收入。把 2 万亿分别除以上面几个数:
| 收入口径 | 收入 | 2 万亿 ÷ 收入 |
|---|---|---|
| 2025 年报告值 | 45.9 亿 | 约 436 倍 |
| 2026 上半年 × 2 | 325 亿 | 约 62 倍 |
| 2026 Q2 × 4 | 460 亿 | 约 43 倍 |
| 7 月 run-rate | 650 亿 | 约 31 倍 |
这里用的是估值除以收入,不是企业价值(EV),因为上市时的净现金还不知道。作个参照:我们软件板上的 24 家公司,按 2026-09-25 收盘价,EV/收入的中位数是 11.2 倍,最高的是 Palantir,77.7 倍,收入增速 79%。怎么把这样的倍数反推成它隐含的增长率,可以看反向 DCF 那篇。
5180 亿算力承诺
招股书里其余的内容,很大程度上都挂在这个数上。它是对六家合作方、大约未来十年的承诺,不是某一年的开支。路透首篇写的是「未来一年」,次日的后续报道改成了多年期合同。公司称其中约 80% 不可取消,或者无论用量都必须付款。
| 合作方 | 金额(亿美元) | 期限 | 能否取消 |
|---|---|---|---|
| 博通(设备租赁) | 约 1612 | 未报道 | 除违约外双方均不可取消 |
| 谷歌 | 至少 1111 | 2026.4–2033.7 | 不可;用量不足须补差额 |
| 亚马逊 | 至少 1100 | 2026.5–2036.4 | 不可,无论用量 |
| xAI(英伟达算力) | 最多 845 | 至 2029 | 多数可提前 90 天通知取消 |
| 微软 | 至少 314 | 2026.11–2033.5 | 不可,除非微软重大违约且未补救 |
| AMD | 预计超 200 | 未报道 | 未披露;AMD 另承诺最多买入 50 亿 Anthropic 股票 |
六项相加约 5182 亿。四份锁死的合同(博通、谷歌、亚马逊、微软)合计 4137 亿,占 79.8%,和招股书说的「约 80%」对得上。公司在招股书里给的理由是:AI 需求主要受算力供给约束。
同一批合同,从合作方那边看
这一步没有哪篇报道做过,对持有这几家上市公司股票的人却最有用。把每笔承诺除以对方最近一个完整财年的收入(来自其 10-K):
| 合作方 | 承诺额 | 最近财年收入 | 倍数 |
|---|---|---|---|
| 博通(AVGO) | 1612 亿 | 639 亿(截至 2025-11-02 财年) | 2.52 倍 |
| AMD | 超 200 亿 | 346 亿(截至 2025-12-27 财年) | 0.58 倍 |
| Alphabet(GOOGL) | 1111 亿 | 4030 亿(2025 财年) | 0.28 倍 |
| 亚马逊(AMZN) | 1100 亿 | 7169 亿(2025 财年) | 0.15 倍 |
| 微软(MSFT) | 314 亿 | 3318 亿(截至 2026-06-30 财年) | 0.09 倍 |
对博通,这批租约约等于两年半的收入。对微软,约五周。
报道给了期限的几份合同,可以粗略地平摊成每年的数(实际合同很少这么均匀)。谷歌 1111 亿摊到 7.25 年,每年约 153 亿,是 Alphabet 2025 年收入的 3.8%。亚马逊摊到 9.9 年,每年约 111 亿,1.5%。微软摊到 6.5 年,每年约 48 亿,也是 1.5%。博通和 AMD 没有报道期限,没法年化。
xAI 没有上市,也没有 10-K,不在对比里。
投票权在谁手里:Founder LLC
七位联合创始人合计持股约 14%,却将掌握 50.1% 的投票权(路透、其他)。
- 结构。 新设的 Founder LLC 持有 1 股 Class F 股票,代表 50.1% 的投票权,怎么投由创始人多数决定,范围包括部分董事选举。公开发行的 Class A 每股 1 票,战略合作方持有的股票投票权极少。一共五类股票。
- 成员。 CEO Dario Amodei、总裁兼董事会主席 Daniela Amodei、首席算力官 Tom Brown、Chris Olah 等。
- 退出与日落。 离职、身故、卖股过多或「有正当理由」即被移出;只剩两位或更少时,这项权利开始逐步取消。
- 公益公司。 继续保持 PBC(公共利益公司)身份。招股书自己也警告,这个结构可能和公众股东的财务利益冲突。
- 薪酬。 2025 年 Dario Amodei 约 1800 万,Daniela Amodei 1640 万,主要是股票和期权。
- 捐赠承诺。 七位创始人都承诺把所持 Anthropic 股权的 80% 用于慈善。
风险因素
261 页的招股书里,约 80 页是风险因素,比一般 IPO 文件长得多(路透)。
- 客户集中。 2025 年近四分之一的收入来自两个没有点名的客户;许多大客户没有长期合同,随时可以削减或停止支出。
- 算力合同锁定。 5180 亿里约 80% 不可取消,需求不及预期也得付。
- AI 安全。 公司警告先进 AI 可能带来灾难性甚至生存性风险,并列举了模型在测试中出现过或可能出现的行为:抵抗关机、隐瞒或操纵信息、类似勒索的行为。
- 治理。 Founder LLC 限制了公众股东的影响力。
- 政府关系。 公司和白宫在工具使用问题上有冲突,五角大楼曾短暂把它列入黑名单,8 月被法官叫停。这是路透正文里的背景信息,招股书是否把它列为风险因素,报道没说。
还对不上的地方
- 2025 年收入到底是 46 亿还是约 100 亿? CNBC 8 月的报道引用过「2025 全年约 100 亿」,招股书写的是 45.9 亿。差异可能来自通过云合作方销售的收入按总额法还是净额法确认;OpenAI 曾指责 Anthropic 用总额法抬高 run-rate。报道没有解释,要等 S-1 里的收入确认附注。
- 「未来一年」。 路透首篇这么描述 5180 亿,实际是约十年的承诺,路透次日的后续报道已经写清楚了。
- 2024 年的差额。 经营亏损和净亏损之间那 53 亿,没有拆分。
- 两大客户是谁。 路透和 FT 都没有点名,网上的猜测不宜当事实转发。
转发时最容易被挑错的是前两条。
来源
- 路透,Anthropic's IPO prospectus shows sweeping AI vision, surging costs(Yahoo Finance 转载,9/28)
- 路透,Anthropic's $518 billion AI buildout hinges largely on deals that cannot be canceled(Investing.com 转载,9/29)
- 路透,Anthropic leaders to control AI lab via Founder LLC(CNBC 转载,9/29)
- TNW,Anthropic lost $42bn in 2025(合同期限、风险因素汇总);Founder LLC 与高管薪酬
- TechCrunch,招股书风险因素与 FT 报道;创始人持股与估值
- CNBC,2026 Q2 收入超 115 亿(引 Bloomberg);TNW,Q2 收入与承销商
- Startup Fortune,2024 年对比数字与 run-rate;Traders Agency,谷歌、亚马逊合同期限
- ZeroHedge,SPV 与信贷额度(未证实)
- 合作方收入:各公司最新 10-K,即本站 2026-09-28 各股票页所载数字。这些数字怎么读取、怎么标日期,见数字从哪里来。
订阅周报
每周一封英文周报:本周的 13F 持仓申报、内部人交易、财报,以及站内的新研究。不需要注册。
更多文章
- Anthropic 三季度收入 168 亿美元:投资者日透露的数字
- DCF 估值入门:一家便利店到底值多少钱
- 美股 101:现金流折现估值法
- 10 年期美债如何影响本站的每一个估值
- 达美 vs 美联航:把财报摆在一起看
- 穿越周期的成长:Zoom 的 AI 重生与估值错配修复
- 期权:从原理到第一笔交易
- 谁在持有这只股票:13F 怎么读
- 市场情绪表盘怎么读:一个恐惧读数是怎么算出来的
- 市场宽度:指数在涨,多数股票在跌
- 我们怎么给一支股票估值:十二个模型,一个数
- 这些数字从哪来:申报文件,以及它们何时公开
- 把特斯拉拆开:三种情景下的分部估值
- 反向 DCF 怎么读:股价里藏着的增长率
- 银行怎么估值,一步一步来:P/TBV、ROTCE 和那条线
- REIT 怎么估值,一步一步来:FFO、P/FFO 和收益率利差
- 软件公司怎么估值,一步一步来:Rule of 40 和股票的代价
- 总回报 vs 价格回报:股价图漏掉了什么
- 回测告诉不了你的五件事