把特斯拉拆开:三种情景下的分部估值
 Allen Yan · · 9 分钟
目录
特斯拉 2026-09-18 收在 $364.27,全部股份值 $1.44 万亿。这篇文章回答的问题,不管你站哪边都用得上:花 $364 买一股,你付的钱买的是哪些假设? 相信的人和怀疑的人会从答案里读出不同的东西。但两边都应该先知道答案是什么。
用的工具是分部估值,SOTP。把公司拆成几块独立的生意,每一块按它所在行业的倍数定价,加起来,再加净现金。它适合那种生意之间差别大到一个倍数装不下的公司,特斯拉正是:一家车企、一家储能设备商、一张服务网络、一项软件订阅、一支只在七个城市运营的出租车队,还有一款还没成为产品的机器人。前三个在 10-Q 里有收入行。后三个没有。没有收入行的三个按期权算,分三档信心,每一个输入都印在这一页上,而且每份期权都得自己付建设的钱。
数字来自截至 2026-06-30 季度的 10-Q、2025 财年 10-K,和本站的 TSLA 页面。全文用截至 2026 年 6 月的十二个月,股数用 10-Q 封面的 39.495 亿股,其中 4.237 亿股是 CEO 奖励计划的限制性股票,只有里程碑达成才真正存在(下文细说)。期权那一节之前没有任何预测;那一节里的预测全部写明。
生意:六个名字,三行收入
特斯拉申报两个分部,汽车和能源,汽车分部里再把卖车和服务分开。公司谈到的其他所有东西,要么藏在这几行里面,要么哪一行都没有。
| 生意 | 在财报里的位置 | 截至 2026 年 6 月的十二个月 |
|---|---|---|
| 卖车、租赁、监管积分 | 汽车收入 | 收入 $756 亿,毛利 $141 亿 |
| Megapack、Powerwall、光伏 | 能源生产与储能 | $128 亿,毛利 $38 亿 |
| 维修、二手车、保险、周边 | 服务及其他 | $152 亿,毛利 $17 亿 |
| FSD 软件 | 在汽车收入里,不单独披露 | 无 |
| Robotaxi | 没有这一行;七个城市几百台车 | 无 |
| Optimus | 没有这一行;没有产品 | 无 |
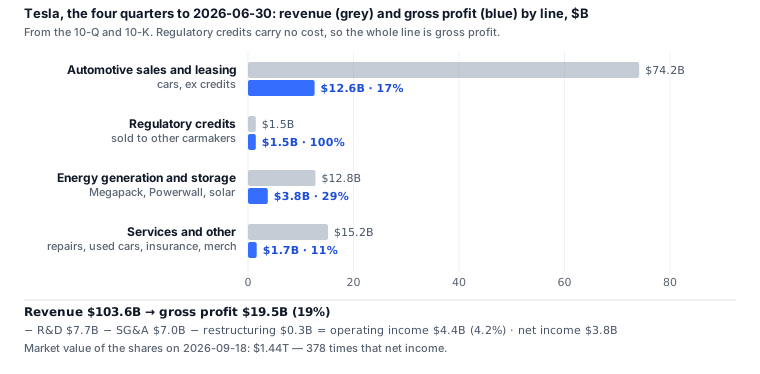
图里有两件事关系到后面。卖车不含积分的毛利率是 17%,丰田在截至 2026 年 3 月的财年里也是 17%。监管积分是卖给需要它达标的其他车企的,2025 年上半年收了 $10 亿,2026 年上半年 $5 亿。这一行没有成本,少掉的每一块钱都直接从毛利里扣。
最近两个季度
估值之前先看方向。第二季度对第二季度,资本开支看上半年。
| $M | 2025 Q2 | 2026 Q2 | 变化 |
|---|---|---|---|
| 收入 | 22,496 | 28,236 | +26% |
| 汽车收入 | 16,661 | 20,516 | +23% |
| 能源 | 2,789 | 3,139 | +13% |
| 服务及其他 | 3,046 | 4,581 | +50% |
| 毛利 | 3,878 | 4,751 | +23% |
| 研发 | 1,589 | 2,371 | +49% |
| 销售与管理 | 1,366 | 1,982 | +45% |
| 营业利润 | 923 | 398 | −57% |
| 净利润 | 1,172 | 1,114 | −5% |
| 资本开支,上半年 | 3,886 | 8,282 | +113% |
收入涨了四分之一。毛利涨了四分之一。营业利润跌了一大半,因为研发和管理费各涨了一半。资本开支翻倍。卖车改善出来的每一块钱,现在都花在了那三块没有收入行的生意上。这是财报里的事实,后面的估值就建在它上面。
第一块:汽车
含积分和租赁,收入 $756 亿。可比公司是车企,用市销率而非 EV/销售额,因为丰田和通用的企业价值里背着金融子公司的债,用 EV 会把倍数抬高。
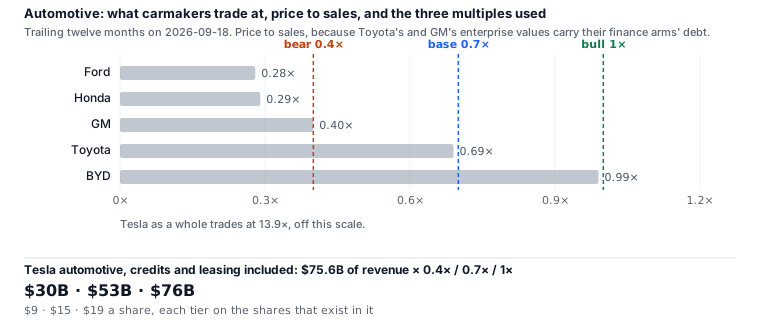
熊市倍数是通用的。特斯拉的营业利润率就是通用的水平,4%,外加一条正在缩水的积分收入。基准是丰田的:同样的毛利率,放在一个大得多、稳得多的生意上。牛市是比亚迪的,唯一一家增速比特斯拉快的车企。$300 亿、$530 亿、$760 亿。 三档里的每一档,卖车都不到每股 $20。
第二块:能源
收入 $128 亿,毛利率 29%,第二季度增长 13%,2025 年增速要快得多。没有干净的可比公司。Fluence 卖电网储能,市值只有收入的一半;Enphase 和 SolarEdge 卖光伏电子件;GE Vernova 和 Vertiv 卖电力设备给数据中心,交易在六到八倍收入。
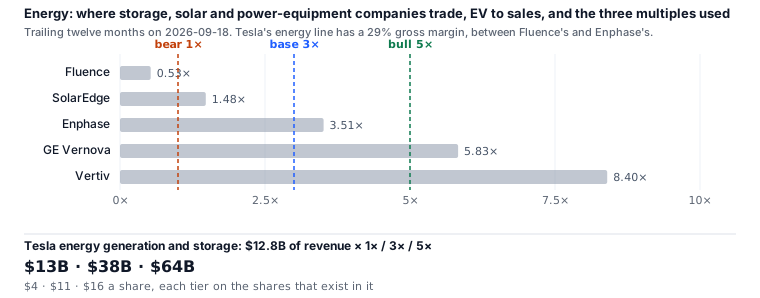
基准的 3 倍落在光伏电子件和电力设备之间,一个 29% 毛利率的储能生意大概就该在那里。$130 亿、$380 亿、$640 亿。 牛市档里能源业务几乎值一个卖车业务,这说的更多是车企倍数有多低,而不是 Megapack 有多值钱。
第三块:服务
收入 $152 亿,毛利率 11%,第二季度增长 50%。可比公司是经销商和二手车零售商:AutoNation 0.6 倍收入,CarMax 1.0 倍,Carvana 3.0 倍。三档取 0.3、0.6、1.0 倍:$46 亿、$91 亿、$152 亿。 这一块什么都决定不了,也不配图。
没有收入行的三块生意
价格就住在这里,也是分部估值必须对自己诚实的地方。一个没有收入的生意没法按收入倍数定价。它可以按期权定价:挑一个它可能存在的年份,算出它那时能赚多少,乘一个倍数,折回今天,再扣掉把它建起来要花的钱。每一个输入都是判断。全部写下来。不同意某一个的读者可以改掉它,看看哪里动了。
下面每一档都遵守四条规则。
年份是 2030,2030 年的价值按每年 10% 折回 2026-09-18 的收盘日,系数 1.46。所有利润按 20% 交税。 拥有资产的期权要自己付钱。 Robotaxi 车队是公司得自己买的车,每台 $3 万;这笔钱在通往 2030 的路上花掉,所以按一半年数折回,系数 1.21,从期权价值里扣掉,而期权价值最低是零,因为不值得建的东西不会去建。软件订阅和卖出去的机器人没有自己的资本开支。公司给的时间表要打折。 理由是特斯拉自己的记录。Cybertruck 2019 年 11 月发布,说 2021 年底投产,2023 年 11 月才交出第一批。Semi 2017 年 11 月发布,说 2019 年,2022 年 12 月交付。2019 年 4 月公司说 2020 年底路上会有一百万台 Robotaxi;2026 年 9 月,七个城市里有几百台。硬件晚了大约两年。自动驾驶已经晚了五年还在晚。所以基准档把承诺 2027 年的事放到 2030 年前后,规模减半。牛市档则把公司的话照单全收:它的时间表,和它自己对成功的定义,也就是 2025 年 CEO 奖励计划的运营里程碑,2025 财年 10-K 列出来的是交付 2,000 万台车、1,000 万个活跃 FSD 订阅、交付 100 万台机器人、100 万台 Robotaxi 投入商业运营,外加从 $500 亿到 $4,000 亿的一串调整后 EBITDA 里程碑,以及从 $2 万亿到 $8.5 万亿的市值里程碑。
软件这一行还有一条。FSD 订阅今天就在卖,收入记在汽车收入里,而汽车收入已经按车企的倍数估过一遍。所以这份期权只算在此之上增加的部分,熊市档是零:已有的订阅在那一行里,无监督驾驶要是永远不来,就什么都不会再加。
| 2030 年的账 | 熊市 | 基准 | 牛市 |
|---|---|---|---|
| **FSD 软件:**新增订阅数 | 0 | 600 万 | 1,000 万(奖励里程碑) |
| 年费 | — | $1,200 | $1,800 |
| 利润率 · 倍数 | — | 70% · 25× | 70% · 30× |
| 2030 价值 → 今天 | $0 | $1,010 亿 → $690 亿 | $3,020 亿 → $2,070 亿 |
| **Robotaxi:**车队 | 0 | 50 万台 | 250 万台(公司自己的时间表) |
| 每天付费里程 · 每英里 | — | 100 · $1.50 | 130 · $1.40 |
| 2030 年收入 | — | $274 亿 | $1,660 亿 |
| 营业利润率 · 倍数 | — | 30% · 30× | 45% · 40× |
| 买车的钱 → 今天,扣掉 | — | $150 亿 → −$120 亿 | $750 亿 → −$620 亿 |
| 2030 价值 → 今天,扣完 | $0 | $1,970 亿 → $1,220 亿 | $2.391 万亿 → $1.571 万亿 |
| **Optimus:**交付台数 | 0 | 10 万 | 100 万(奖励里程碑) |
| 单价 · 利润率 · 倍数 | — | $3 万 · 25% · 40× | $3 万 · 25% · 40× |
| 2030 价值 → 今天 | $0 | $240 亿 → $160 亿 | $2,400 亿 → $1,640 亿 |
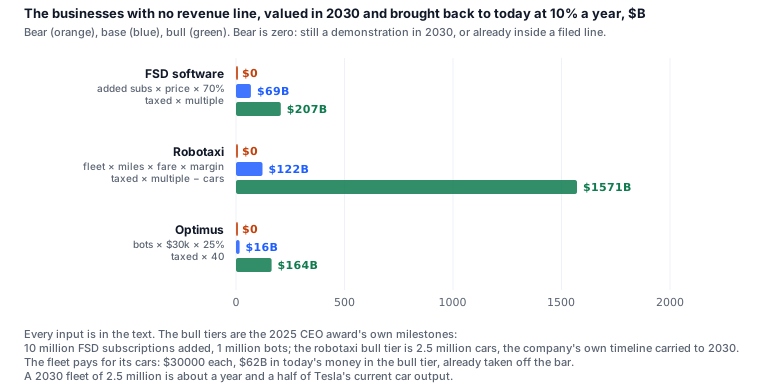
几个选择值得各说一句。Robotaxi 熊市档是零,因为到 2030 年还停留在演示阶段的生意,就是一份过期的期权;Optimus 同理。Robotaxi 基准档 50 万台,是奖励里程碑的一半,比公司自己的时间表晚三年到达;每天 100 英里付费里程,一年赚 $274 亿,买车要花 $150 亿。牛市档 250 万台,是公司自己的话推出来的数:2026、2027 年就承诺过"数百万台";每天 130 英里,一年 $1,660 亿收入、45% 利润率,买车要花 $750 亿,而 250 万台差不多是特斯拉现在一年半的总产量。30 倍和 40 倍,是高增长生意拿到的倍数。这些都不是正确的数。不存在正确的数。它们是三套自洽的数,下面的加总告诉你每套值多少。
分部加总
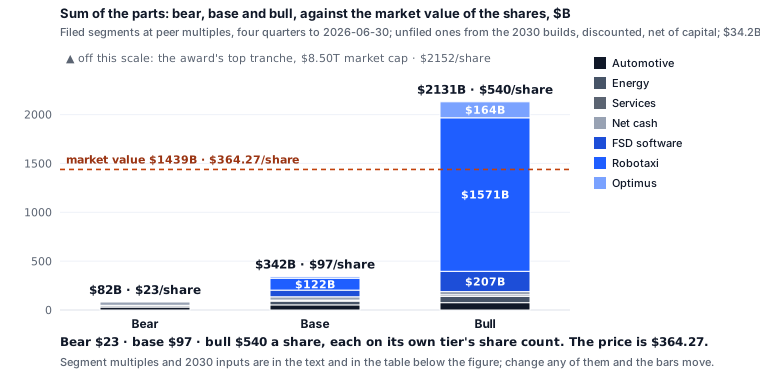
| $ 亿 | 汽车 | 能源 | 服务 | 净现金 | FSD | Robotaxi | Optimus | 合计 | 每股 |
|---|---|---|---|---|---|---|---|---|---|
| 熊市 | 300 | 130 | 50 | 340 | 0 | 0 | 0 | 820 | $23 |
| 基准 | 530 | 380 | 90 | 340 | 690 | 1,220 | 160 | 3,420 | $97 |
| 牛市 | 760 | 640 | 150 | 340 | 2,070 | 15,710 | 1,640 | 21,310 | $540 |
| 市值 | 14,390 | $364.27 | |||||||
| 奖励计划顶档 | 85,000 | $2,152 |
从左往右读。三块申报的生意加现金,熊市 $820 亿、基准 $1,350 亿、牛市 $1,890 亿:每股 $23、$38、$48。三档倍数。申报出来的公司从来没碰到过每股 $50,而熊市档就只剩这个申报出来的公司。FSD 那一格加零、$690 亿或 $2,070 亿。然后 Robotaxi 那一格加零、或 $1,220 亿、或 $1.571 万亿,熊市柱和牛市柱之间的全部差距,就在这一格里。
$1.439 万亿的市值落在基准和牛市之间,往上走了 61%。按基准档,价格是加总的 4.2 倍。按牛市档,也就是把公司的时间表和里程碑照单全收、再让它自己掏钱买车的那一档,加总是 $2.131 万亿,价格比它低三分之一。在 $364 付钱的人,付的是大半个牛市情景:里程碑达成,只是晚一点或少一点。表格最后一行是这把尺子的顶刻度。奖励计划最后一档在 $8.5 万亿市值归属,每股 $2,152,那是公司自己写下的"完全成功"长什么样。把它放在表里,是为了不管价格接下来怎么走,上面都有一个刻度可以量。
一定要一个数的话,权重是读者自己的。熊市、基准、牛市按 25 / 50 / 25 加权,期望值 $7,240 亿,每股 $189。牛市权重挪十个点,这个数就动四分之一,所以这篇文章宁可给三根柱子,也不给其中任何一个数。
倒推:市场在给多大的车队定价
把其他每一块都按基准档固定,只留一个变量:2030 年多大的 Robotaxi 车队能让加总正好等于价格。其他部分按基准档合计 $2,200 亿。价格是 $1.439 万亿。所以车队付完买车的钱之后今天必须值 $1.219 万亿,2030 年值 $1.785 万亿。
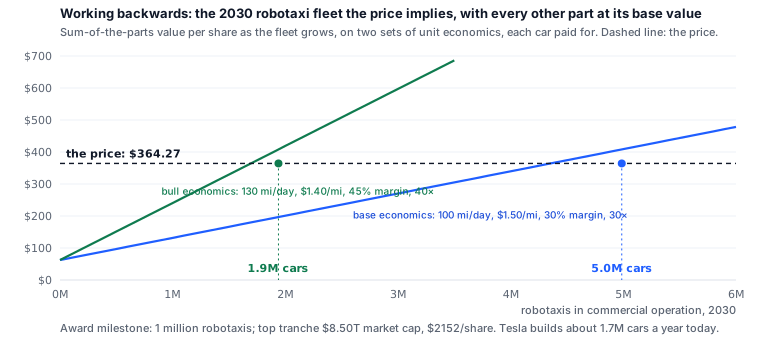
按牛市的单位经济,每 100 万台车在 2030 年值 $9,570 亿,付完车钱折到今天 $6,290 亿,190 万台投入商业运营的 Robotaxi 就到股价。按基准的单位经济,每 100 万台 2030 年 $3,940 亿,今天 $2,440 亿,需要 500 万台。奖励计划自己的里程碑是 100 万台。特斯拉现在所有车型加起来一年造 170 万台。所以价格落在"里程碑将近翻倍,且用上目前提出过的最好的单位经济"和"里程碑的五倍"之间。这两句话说的都是 2030 年,读者可以有自己的看法;哪一句都不在任何一份财报里。
每一块需要交出什么
把牛市那一列翻译成必须成立的事,以及会证明它的那行财报数字。
- 汽车:$760 亿。 只需要今天的收入配上比亚迪的倍数。不需要增长。这是牛市情景里唯一一块什么都不需要发生的部分。
- FSD:新增 1,000 万订阅,每年 $1,800。 等特斯拉单独披露那一行就能验证。在那之前,递延收入的脚注是它唯一的痕迹。
- Robotaxi:250 万台车,2030 年一年赚 $1,660 亿。 起点是 2026 年 9 月的几百台。车队数字会先出现在季度报告里,然后才会出现在收入里;收入需要新开一行。
- Optimus:一年 100 万台,每台 $3 万。 今天没有产品。里程碑是唯一公开的数字。
- 车钱付清。 车队是 250 万台乘 $3 万,$750 亿,上面的加总已经从期权里扣掉了这笔钱。过去四个季度的自由现金流是 $58 亿,净现金 $342 亿。钱总得有个来处,会显示它的那两行财报数字是资本开支和现金。
财报上能直接读到的风险
| 风险 | 数字 | 下个季度看什么 |
|---|---|---|
| 开支跑在毛利前面 | 上半年资本开支 $83 亿对 $39 亿;研发 +49% | 毛利增速有没有追上吞掉它的那两行 |
| 监管积分消退 | 上半年对上半年,$10 亿 → $5 亿 | 归零那天,汽车毛利少一成 |
| 营业利润率 | 全年 4.2%,Q2 1.4% | Q3 营业利润对 $3.98 亿 |
| 股数 | 封面 39.495 亿,其中 4.237 亿是奖励计划的股,对着每股收益那行的 32.37 亿 | 奖励计划每归属一档;每股收益那行的稀释股数 |
| 股权激励 | 全年 $38 亿,等于净利润 | 奖励归属过程中它会不会一直留在这个水平 |
| 依赖一个人 | 10-K 自己的风险因素 | 没有数字;财报用文字写着 |
关于股数:封面的 39.495 亿股里,有 4.237 亿股是 2025 年 CEO 奖励计划发出的限制性股票,分十二档,每一档要同时达到一个 $2 万亿到 $8.5 万亿之间的市值里程碑和一个运营里程碑才归属;它们不在每股收益 32.37 亿股的分母里,里程碑达不到就作废。所以这篇文章每一档都按那一档真正会存在的股数除:熊市和基准里没有任何里程碑达成,除以 35.258 亿;牛市里全部达成,除以完整的 39.495 亿。$1.439 万亿的市值用的是完整股数上的价格,因为市场就是这么报的。效果和你预想的一样:奖励计划从熊市情景里拿不走任何东西,熊市每股 $23,按完整股数算只有 $21;它从牛市情景里拿走一块,从出钱建车队的股东手里,这正是奖励计划的用意。
方法与来源
每个倍数都是判断;同行图展示可比公司交易在哪里,三档从那个区间里选。没有收入行的生意按期权处理,因为它们没有收入也没有可比公司,三档是三个信心等级,输入全部印出来;期权要自己付建设的钱,价值最低是零,藏在某一行收入里的生意只算它在那一行之上增加的部分。基准档按公司自己的历史给它的时间表打折;牛市档把公司自己的里程碑照单全收。净现金是 2026-06-30 的现金及短期投资减去债务和融资租赁,整家公司只加一次;车企同行用的是市销率,这个倍数本身已经含着它们各自的净现金,所以在汽车这一行上特斯拉的现金有一小部分算了两次,文章宁可这样,也不用会背上同行金融子公司债务的 EV/销售额。TSLA 的反向 DCF 页用一个数而不是七个数问同一个问题,反向 DCF 怎么读解释那个数。
分部收入、毛利、费用、资本开支、股数、奖励计划的股数和里程碑,来自特斯拉截至 2026-06-30 季度的 10-Q 与 2025 财年 10-K 的 XBRL。同行倍数和收盘价是 FMP 2026-09-18 的数据。Cybertruck、Semi 和 2019 年 Robotaxi 的日期来自特斯拉当时的公开发布。全部是对公开数字做的算术,摆出来是为了让你用不同的数字重做一遍。
订阅周报
每周一封英文周报:本周的 13F 持仓申报、内部人交易、财报,以及站内的新研究。不需要注册。
更多文章
- Anthropic 三季度收入 168 亿美元:投资者日透露的数字
- DCF 估值入门:一家便利店到底值多少钱
- 美股 101:现金流折现估值法
- 10 年期美债如何影响本站的每一个估值
- 达美 vs 美联航:把财报摆在一起看
- Anthropic 招股书拆解:420 亿亏损与 5180 亿算力账单
- 穿越周期的成长:Zoom 的 AI 重生与估值错配修复
- 期权:从原理到第一笔交易
- 谁在持有这只股票:13F 怎么读
- 市场情绪表盘怎么读:一个恐惧读数是怎么算出来的
- 市场宽度:指数在涨,多数股票在跌
- 我们怎么给一支股票估值:十二个模型,一个数
- 这些数字从哪来:申报文件,以及它们何时公开
- 反向 DCF 怎么读:股价里藏着的增长率
- 银行怎么估值,一步一步来:P/TBV、ROTCE 和那条线
- REIT 怎么估值,一步一步来:FFO、P/FFO 和收益率利差
- 软件公司怎么估值,一步一步来:Rule of 40 和股票的代价
- 总回报 vs 价格回报:股价图漏掉了什么
- 回测告诉不了你的五件事