软件公司怎么估值,一步一步来:Rule of 40 和股票的代价
 Allen Yan · · 8 分钟
目录
在选股器里查 ServiceNow,你会得到一个 85 倍的 P/E。CrowdStrike 的 P/E 是几千倍;Snowflake 和 Cloudflare 干脆没有 P/E,因为它们报的是亏损。这些数字每一个都是真的,每一个也都帮不了你做任何决定,因为对一家软件公司来说,P/E 里的那个「E」是两个会计选择留下的残渣,和生意本身做得怎么样关系不大。
这篇文章从那条死胡同出发,一步一步走到一套管用的方法,用 ServiceNow(NOW)2026-09-18 收盘那天的数字做贯穿全文的例子。每个数字都直接来自软件板,你可以打开 NOW 的卡片对着看,然后对板上任何一家照做一遍。如果你读过银行或 REIT 那两篇,你已经知道套路:找到这个行业真正据以运转的那个数字,给它定价,再问什么会把它打破。
第一步:跟着一美元营收走
先看一家软件公司拿钱做了什么,因为利润表的形状就是整个故事。
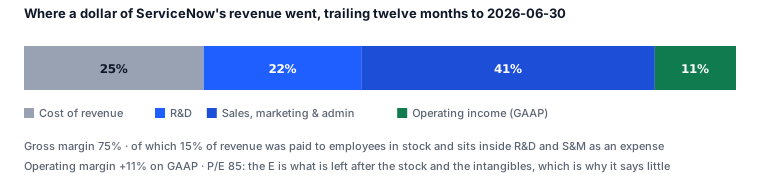
两件事很显眼。毛利率 75%:软件一旦存在,多交付给一个客户几乎不花钱。这是这个行业存在的经济学理由,也是它倍数高的理由。然后,这些毛利几乎全花掉了,花在做下一个版本和卖这一个版本上,留下 11% 的营业利润率。
这 11% 就是 P/E 建立在其上的数字,它有两个问题。第一,研发和销售成本里有一大块不是现金:是发给员工的股票,在 ServiceNow 大约是每一美元营收里的 15 美分,规则要求把它计入费用。第二,靠收购长大的公司背着所收购无形资产的摊销,又一笔非现金费用。把这两笔剥掉,「真实」利润率高得多;留着,一家高速增长的公司可以一边整整十年报亏损,一边全程产生现金。
所以盈利是错误的起点。营收、毛利和现金流量表才是信息所在。接下来四步用的都是它们。
第二步:取舍,以及 Rule of 40
每家软件公司都反复面对同一个决定:把毛利花在增长上,还是留下来。一家公司可以把每一块钱投进销售和工程,以每年 40% 增长同时收支平衡;也可以几乎不投,以 5% 增长但保持 35% 的现金利润率。两家都可以是极好的生意。单看增速或单看利润率都分不出谁做得更好。
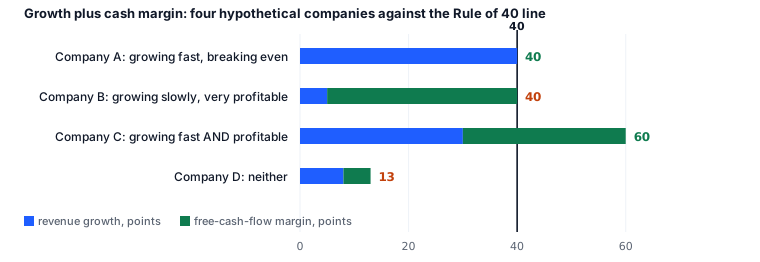
Rule of 40 用相加来化解这个取舍:营收增速加自由现金流利润率,都以百分点计。 一家 40% 增速、0% 利润率的公司得 40 分;一家 5% 增速、35% 利润率的也得 40 分。40 是一家软件公司「配得上它的倍数」的惯例门槛。历史上,这个行业里较强的公司就聚集在这条线附近。
板上的增速是过去四个已申报季度对上前四个季度,FCF 利润率是过去四季自由现金流除以过去四季营收。给 ServiceNow 算一遍:
- 营收增速:147.3 亿美元对上前一年的 120.5 亿 = +22%
- FCF 利润率:45.8 亿美元自由现金流 ÷ 147.3 亿 = 31%
- Rule of 40:22 + 31 = 53
高出那条线 13 分。现在把所有人放在一起看:
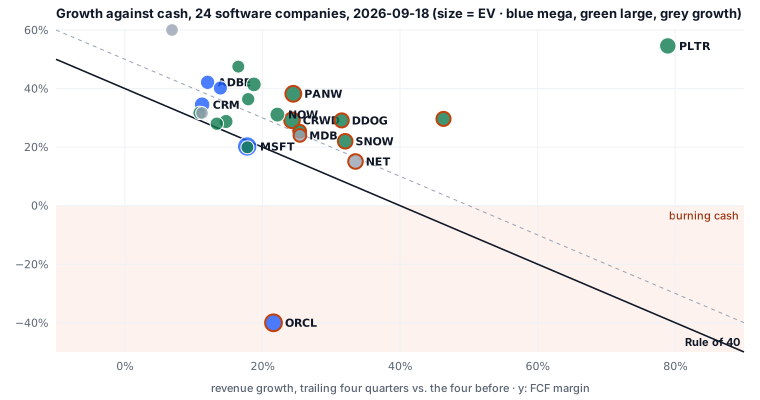
这张图能看出两件表格看不出的事。板上大多数公司都过了 40,那天是 24 家里的 21 家,这说明对最大的这批软件公司来说这条线是个低门槛。板上因此让你把线挪到 50。而没过线的两家很有教益。Microsoft 得 38 分:18% 的增速配 20% 的 FCF 利润率,利润率被 AI 数据中心的建设压低了。Oracle 得 −18 分:22% 的增速对着负 40% 的 FCF 利润率,同一个原因放大了写。两家都是选择了花钱比赚钱快的生意。这张图把这个选择摆了出来,而 P/E 会把它藏起来。
试一试: 图上方的开关把线挪到 30 或 50。别的什么都不变。看看有多少家跨过了线,再注意「在线上方」这个结论有多依赖线画在哪。
第三步:用企业价值来定价
要问你为一门生意付了多少,你得知道这门生意整体值多少,而不只是它的股份。软件公司常常握着几十亿现金,少数几家背着真实的债务;只看市值对两者都会定错价。企业价值修正这一点:
EV = 市值 + 债务 − 现金及短期投资
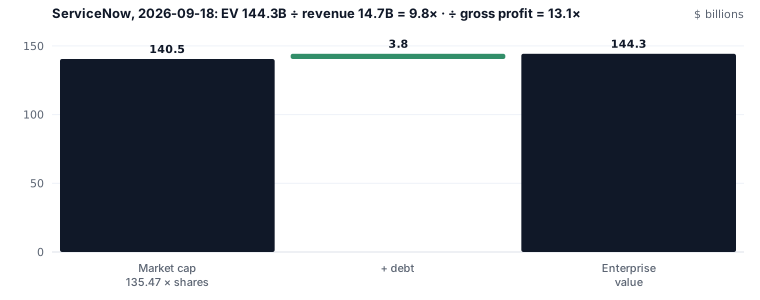
然后用它除以那个没被扭曲的数字:EV / 营收 = 9.8 倍。板上还给出 EV / 毛利(13.1 倍),这是一家 90% 毛利率的生意和一家 65% 的更公平的比法;现金流为正时还有 EV / 自由现金流(31 倍)。
再说一遍为什么是营收不是盈利:营收是唯一一行股权激励和摊销的选择碰不到的数字。9.8 倍营收是一次真实的度量。85 倍的 P/E 是对会计的度量。
第四步:9.8 倍算多吗?还是那两个比较
和任何倍数一样,9.8 倍在你问清它买的是什么之前什么也不说明。两个比较管用。
对着增长。 倍数是为增长付的价,所以板上第二张图把 EV / 营收对着营收增速画出来:
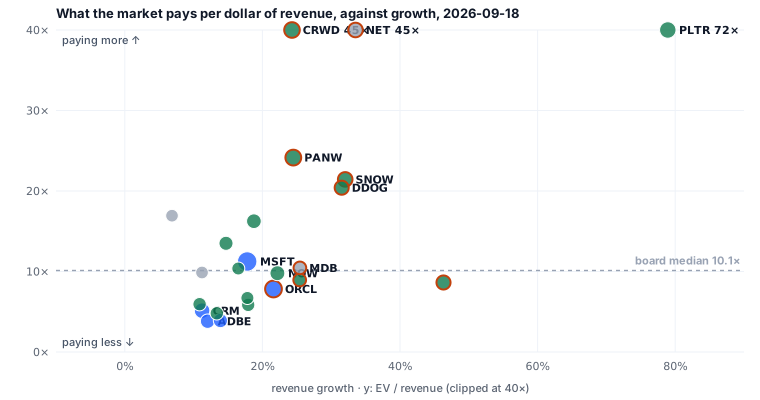
ServiceNow 在 9.8 倍、22% 增速,正好落在板的中位倍数上,增速略高于中位。Palantir 的 72 倍营收是最远的那个角落:79% 的增速,板上最快,以及一个要求它连续多年保持下去的价格。Adobe 的 3.8 倍配 12% 增速是相反的角落。图不说哪个是对的。它说每个价格在为什么付钱,好让你接下来的问题变得具体:Palantir 能不能维持 79% 的增长,Adobe 的增长为什么停了?
对着它自己的历史。 取过去二十个季度中的每一个,用那个季度的价格和资产负债表算出企业价值,除以那个季度的过去四季营收,就有了同一家公司二十个倍数读数。
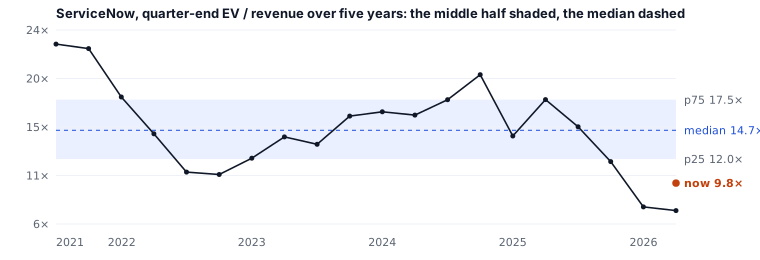
ServiceNow 五年平均 14.7 倍营收;中间一半的季度在 12.0 到 17.5 倍之间。今天的 9.8 倍比它自己的中位数低 33%。这是一句很有分量的话:不管别的什么是真的,市场此刻为 ServiceNow 一美元营收付的钱,比过去五年几乎任何一个季度都少,而增速全程稳在 21–22%。接下来的问题值得花上一小时:变了的是什么,是生意还是情绪。
试一试: 按「vs. 5y median」给板排序。Adobe 比自己的历史低 61%;Fortinet 高 57%。每张卡片画出五年。
第五步:大多数筛选器跳过的那一步:股票的代价
现在到了把仔细的读者和选股器区分开的一步。软件公司用股票支付很大一部分薪水。会计规则把这些股票作为费用放进利润表,这就是第一步里营业利润率只有 11% 的原因,然后又在现金流量表上加回来,因为没有现金离开公司。于是自由现金流被抬高了,抬高的量恰好等于用股份结算的那部分薪酬。
从营业利润那一行往下跟着 ServiceNow 的现金走:
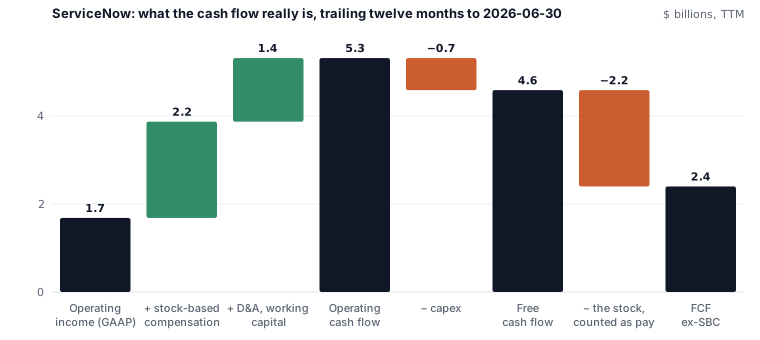
这 45.8 亿美元的自由现金流,也就是给了 ServiceNow 53 分 Rule of 40 的那个 31% 利润率,里面包含 21.9 亿以股份支付给员工的薪酬。如果这些员工拿的是现金,自由现金流会是 24.0 亿,16% 的利润率,Rule of 40 会从 53 掉到 38。同一家公司,同一年。
哪个利润率「对」,取决于你认为那些股份对你值多少。股票是真实的成本,它给了真实的人。只不过这笔钱由现有股东通过稀释来付,公司一分现金都没出。诚实的立场是两个数字都看,并且清楚自己用的是哪一个。放眼整个板:
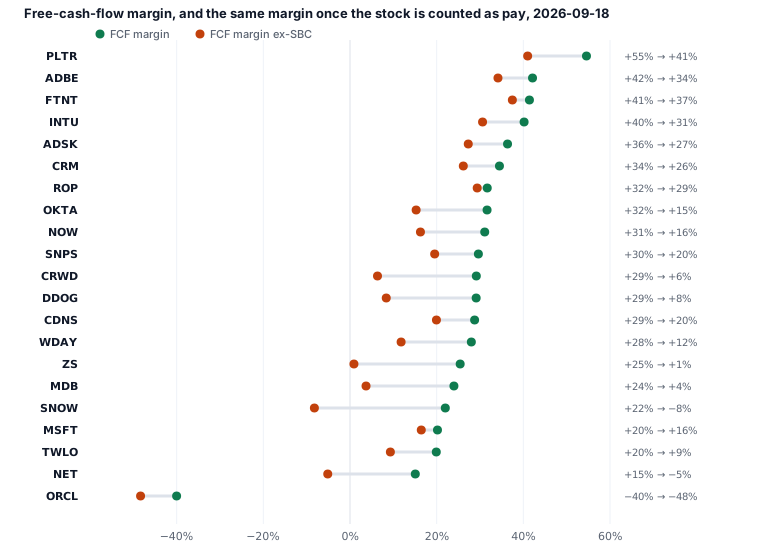
板上的中位公司把营收的 11% 以股票付了出去,把它算进去后,30% 的中位 FCF 利润率变成 16%。对有些公司来说这个差距就是全部故事:CrowdStrike 的 29% 变成 6%,因为它把 23% 的营收付成了股票;Snowflake 的 22% 在 30% 的股票薪酬下变成 −8%。一门只因为用纸付薪才产生现金的生意,是一门用钱付薪就会烧钱的生意。
股票露面的另一个地方是股数。如果公司回购的股份和它发出去的一样多,稀释就被抵消了,代价是现金,这正是重点。ServiceNow 的稀释股数一年里减少了 0.9%,因为它花了 34 亿美元回购,比它发出去的股票还多;Salesforce 的减少了 15%。Snowflake 的增加了 4.6%。板上的「Shares YoY」列就是这个数,回购已经净掉。
试一试: 每张卡片的「What the cash flow really is」面板为那家公司画出上面的瀑布。表格里的「SBC / Rev」和「FCF ex-SBC」两列就是那两个点。
第六步:三盏灯
软件生意有三件事出问题的频率高到值得各配一盏灯。每一盏只有亮和灭,亮时配一句固定的话;没有合成的分数。
| 灯 | 它在问什么 | 亮起条件 |
|---|---|---|
| 稀释 | 现金流是不是用股票付的? | SBC 高于营收的 20%,或股数一年增加超过 5% |
| 减速 | 增长放缓得比倍数快吗? | 增速比一年前低超过 10 个百分点 |
| 烧钱 | 生意能自己养活自己吗? | 过去四季自由现金流为负 |
在 2026-09-18 的板上,八家公司的稀释灯亮着:CrowdStrike、Snowflake、Datadog、Zscaler、Cloudflare、MongoDB 都在其中,都把超过五分之一的营收付成了股票。Oracle 的烧钱灯也亮着。没有一家的减速灯亮:这个行业的中位增速一年里上升了,从 15% 到 18%。
亮着的灯是去读卡片的理由。它什么也没有裁定。Oracle 的烧钱灯是一家公司远超营收地砸钱建数据中心,这是一个它的股东可能喜欢也可能不喜欢的选择;灯不知道这一点,也不假装知道。
第七步:合起来:用五分钟读任何一家软件公司
打开板上一家公司的卡片,按这个清单往下过。
- 它是什么规模? 巨型(营收超过 200 亿美元)、大型,还是成长型(低于 30 亿)。你该预期的增速和倍数都取决于它。18% 增速的 Microsoft 和 18% 增速、营收 10 亿的公司是两回事。
- 增速、FCF 利润率、Rule of 40。 高于 40 且两部分都为正是你想要的形状。因为增速 50% 而利润率为负才高于 40,是另一种形状:它需要增长持续到来。
- EV / 营收对着增速,再对着它自己的五年中位数。 远高于自己的历史且增长在放缓,是该担心的组合;低于自己的历史且增长稳定,是该去研究的组合。
- 现在把股票拿出去。 SBC / 营收和扣 SBC 后的 FCF。如果扣后利润率接近零或为负,第 2 项的分数是从股东那里借来的。查一下股数有没有在增加。
- 灯。 任何一盏亮着都是第一个要解释的。
- 读数据质量的注释。 数据供应商的股权激励行对有些公司是坏的(这块板上的 Veeva 和 VeriSign);卡片把 SBC 相关数字留空并说明,不去显示一个错的数。
板告诉不了你的
- 净收入留存率。 现有客户每年是不是花得更多,是可持续软件增长最好的单一预测指标。公司在财报演示里披露它,申报文件里却没有,板也就无从取数。
- 剩余履约义务(RPO)。 已签约但尚未确认的收入,在明年的增长发生之前就告诉你它会如何。同样的问题。
- 增长从哪来。 提价、新客户、新产品和收购,在报表上都是「营收增速」,底下却是截然不同的东西。Synopsys 今年 46% 的增速大部分来自一笔收购;卡片标出了为它买单的增发,但说不了更多。
- 哪些 SBC 是哪些。 付给创始人 CEO 的股票和付给一万名工程师的股票稀释效果相同,含义不同。
这些都不是投资建议。线上方的分数、低于一家公司自己中位数的倍数,描述的是某一天的两个数字。板在那里,是为了让你接下来问的那个问题是对的。读完这篇,你知道那是哪一个了。
订阅周报
每周一封英文周报:本周的 13F 持仓申报、内部人交易、财报,以及站内的新研究。不需要注册。
更多文章
- Anthropic 三季度收入 168 亿美元:投资者日透露的数字
- DCF 估值入门:一家便利店到底值多少钱
- 美股 101:现金流折现估值法
- 10 年期美债如何影响本站的每一个估值
- 达美 vs 美联航:把财报摆在一起看
- Anthropic 招股书拆解:420 亿亏损与 5180 亿算力账单
- 穿越周期的成长:Zoom 的 AI 重生与估值错配修复
- 期权:从原理到第一笔交易
- 谁在持有这只股票:13F 怎么读
- 市场情绪表盘怎么读:一个恐惧读数是怎么算出来的
- 市场宽度:指数在涨,多数股票在跌
- 我们怎么给一支股票估值:十二个模型,一个数
- 这些数字从哪来:申报文件,以及它们何时公开
- 把特斯拉拆开:三种情景下的分部估值
- 反向 DCF 怎么读:股价里藏着的增长率
- 银行怎么估值,一步一步来:P/TBV、ROTCE 和那条线
- REIT 怎么估值,一步一步来:FFO、P/FFO 和收益率利差
- 总回报 vs 价格回报:股价图漏掉了什么
- 回测告诉不了你的五件事