10 年期美债如何影响本站的每一个估值
 Allen Yan · · 4 分钟
目录
2026 年 10 月第一周之前,本站所有现金流折现模型(DCF)用的无风险利率都是 4.30%。这个数写死在配置文件里。10 月 2 日,10 年期美债收在 5.28%,所以站内每一个 DCF、股息折现模型和盈利能力价值模型,折现未来用的利率都比市场低了大约一个百分点。
这个常数已经删掉了。现在每晚重估之前,模型先从美国财政部自己的每日数据文件里读最新的 10 年期收盘价。2026-10-06 收盘是 5.27%。这篇文章讲三件事:这个数从哪里进入估值,它变动时站内的数字跟着变了多少,以及 国债收益率页面 上能看到利率本身的哪些情况。
10 年期从哪里进入估值
现金流模型给公司估值,是把它以后预计能赚的钱折回今天。股东要求的折现率建立在 10 年期上:
股权成本 = 无风险利率 + beta × 股权风险溢价
         = 5.27%      + 1.00 × 4.14%
         = 9.41%       (beta 为 1.0 的股票)
4.14% 的股权风险溢价(equity risk premium)取自 Aswath Damodaran 2026 年 9 月 1 日测算的标普 500 隐含溢价,每季度复核一次。无风险利率每晚都变。它还给债务成本定了一个下限:公司的借款利率不会低于 10 年期加 1.5 个百分点,按 10 月 6 日收盘算是 6.77%。
直接用这个利率的模型有三类:增长型 DCF(预测五年或十年,再加终值)、股息折现模型(DDM),以及盈利能力价值(EPV,用资本成本把当前营业利润资本化)。以 EBITDA 倍数退出的 DCF 也用它,但终值来自倍数,所以利率只影响退出之前的那几年。
倍数类模型完全不用它。市盈率和 EV/EBITDA 是拿公司和今天的同行比,里面没有折现率。三个行业模型(银行看市净率里的有形账面、保险看市净率、REIT 看 P/FFO)各用自己固定的要求回报率。
98 个基点带来了什么
改动上线前,用同一份输入给 508 只股票估了两次值:一次用 4.30%,一次用 5.28%,股权风险溢价不动。别的都没变。
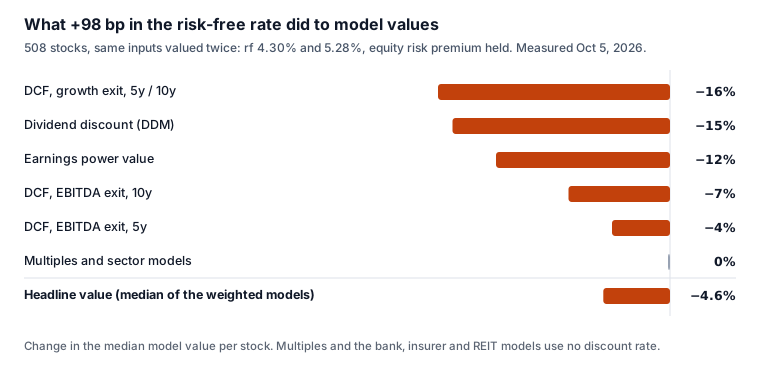
每只股票页面上的标题价值,是适用于这类公司的那几个模型的中位数。倍数模型也在这个中位数里,它们没动。所以标题价值的跌幅远小于任何一个现金流模型,中位股票只跌了 4.6%。主要靠现金流估值的股票变化最大:克罗格(Kroger)的模型价值跌了 27%,斯马克(J.M. Smucker)跌了 25%,AutoZone 跌了 20%。
508 只里有 38 只,因为这次改动从「低于模型」翻到了「高于模型」,或者反过来。
为什么用最新收盘价,而不是 30 天或 200 天均值:这样页面能写清楚用的是哪个利率(「10 年期美债 5.27%,10 月 6 日」),每一份存下来的估值也都记着当时的利率和日期,以后可以原样重算。均值能抹平每晚的波动,但它不会等于读者能查到的任何一个利率。
今年 10 年期为什么涨
截至 10 月 6 日的 12 个月里,10 年期涨了 117 个基点。这样的涨幅可能来自两个地方,而财政部公布的数据足够把它们分开。名义曲线旁边,财政部还公布一条实际利率曲线,也就是通胀保值国债(TIPS)的收益率。名义收益率减实际收益率,就是盈亏平衡通胀率(breakeven inflation):通胀等于这个数时,两种债券的回报一样。
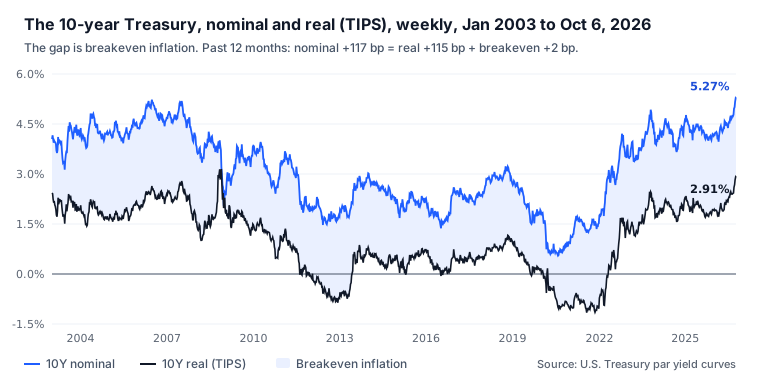
几乎全部来自实际利率。117 个基点里,115 个是实际利率。盈亏平衡通胀只动了 2 个基点。2.91% 的 10 年期实际利率是 2008 年 11 月以来最高的。只看最近三个月,拆分没这么一边倒:实际利率 60 个基点,盈亏平衡 11 个。
短端也在涨。同一年里 2 年期涨了 124 个基点,比 10 年期还多。最近三个月 2 年期涨 58、10 年期涨 71,用利率交易台的话说是熊陡(bear steepener):收益率整体上行,长端涨得稍多一点。
**试一试:**在 国债收益率页面 的「Why did yields rise?」一节,名义与实际利率那张图可以切换三年、十年和 2003 年以来全部。
收益率曲线以前说过什么
纽约联储的衰退模型用的是 10 年期减 3 个月国库券的利差。低于零就是倒挂:三个月的钱比十年的钱利息还高。
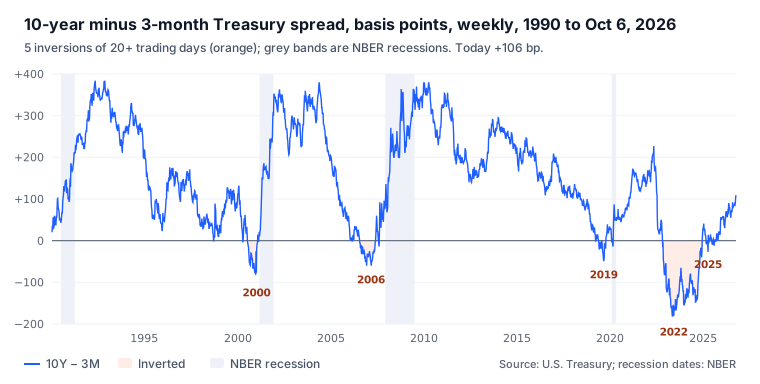
1990 年以来,持续 20 个交易日以上的倒挂一共 5 次:
| 开始倒挂 | 重新转正 | 倒挂天数 | 最深 | 随后衰退开始 | 距倒挂开始(月) |
|---|---|---|---|---|---|
| 2000-07-07 | 2001-02-12 | 134 | −95 bp | 2001 年 3 月 | 8 |
| 2006-07-17 | 2007-05-30 | 218 | −64 bp | 2007 年 12 月 | 17 |
| 2019-05-13 | 2019-10-11 | 99 | −52 bp | 2020 年 2 月 | 9 |
| 2022-10-18 | 2024-12-13 | 535 | −189 bp | 至今没有 | — |
| 2025-02-26 | 2025-09-16 | 85 | −27 bp | 至今没有 | — |
前三次之后都出现了衰退,而且三次里衰退都是在利差已经转正之后才开始的。第四次是这里记录到的最长、最深的一次,结束之后至今没有被认定的衰退。第五次在七个月里反复穿过零轴,其中 85 天在零以下,所以页面把它标成 intermittent(间歇性)。
五个案例是很小的样本。这张表记录的是每一次之后发生了什么,撑不起对下一次的概率估计。
同一个利率,股票这一边
10 年期在没有信用风险的情况下付 5.27%,那股票相对自己的价格赚多少,就值得一问。页面给出的答案是覆盖股票的滚动盈利收益率:最近四个已申报季度的净利润总额,除以总市值,每个月末只计入当时已经申报的数据。
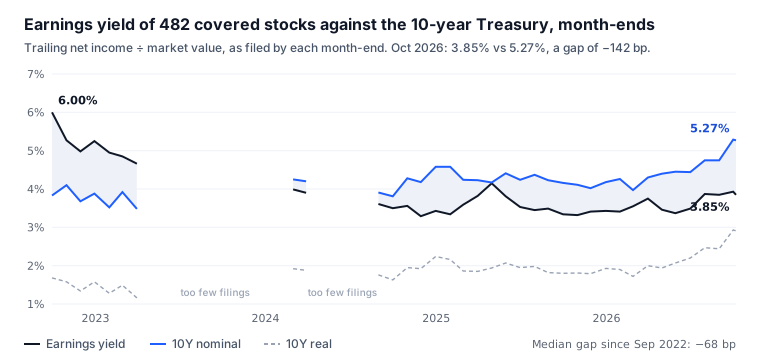
10 月 6 日,这 482 只股票的盈利占市值 3.85%,10 年期是 5.27%,差 −142 个基点。这是这条序列 36 个月末里最低的一个,2022 年 9 月以来的中位数是 −68。对着实际利率比,差是 +94。
图上有两段缺口。2023 年 4 月到 2024 年 1 月,以及 2024 年 4 月到 7 月,在月末能凑齐连续四个季度报表的股票不到七成,序列直接跳过这些月份,不拿残缺的样本去平均。有的公司第四季度只出现在年报里,这种情况下用全年净利润减去前三个季度推出来。
这次上涨有多少见
1990 年以来,12 个月内上行 100 个基点以上的情况出现过 16 次。这一次从 2026 年 2 月 27 日 3.97% 的低点算起是 134 个基点,排在中间。最大的两次是 2022 年,10 年期从 1.35% 涨到 4.25%(290 bp),以及 1994 年,从 5.26% 涨到 7.86%(260 bp)。
页面告诉不了你的
它不预测利率。每一节开头的那句答案是按当晚数据生成的,明天读起来就会不一样。期限溢价和国债拍卖结果还没有放上去。上面的敏感度数字是 10 月 5 日测的一次,模型改动时会重新测。
以上都不是投资建议。国债收益率页面 每次财政部公布收盘数据后更新,每个股票页都记着它估值时用的利率。
订阅周报
每周一封英文周报:本周的 13F 持仓申报、内部人交易、财报,以及站内的新研究。不需要注册。
更多文章
- Anthropic 三季度收入 168 亿美元:投资者日透露的数字
- DCF 估值入门:一家便利店到底值多少钱
- 美股 101:现金流折现估值法
- 达美 vs 美联航:把财报摆在一起看
- Anthropic 招股书拆解:420 亿亏损与 5180 亿算力账单
- 穿越周期的成长:Zoom 的 AI 重生与估值错配修复
- 期权:从原理到第一笔交易
- 谁在持有这只股票:13F 怎么读
- 市场情绪表盘怎么读:一个恐惧读数是怎么算出来的
- 市场宽度:指数在涨,多数股票在跌
- 我们怎么给一支股票估值:十二个模型,一个数
- 这些数字从哪来:申报文件,以及它们何时公开
- 把特斯拉拆开:三种情景下的分部估值
- 反向 DCF 怎么读:股价里藏着的增长率
- 银行怎么估值,一步一步来:P/TBV、ROTCE 和那条线
- REIT 怎么估值,一步一步来:FFO、P/FFO 和收益率利差
- 软件公司怎么估值,一步一步来:Rule of 40 和股票的代价
- 总回报 vs 价格回报:股价图漏掉了什么
- 回测告诉不了你的五件事