总回报 vs 价格回报:股价图漏掉了什么
 Allen Yan · · 2 分钟
目录
打开任何一个行情软件,你看到的默认是价格回报:最后一笔成交在哪儿。仅此而已。对一家从不分红的公司,这就是全部故事。
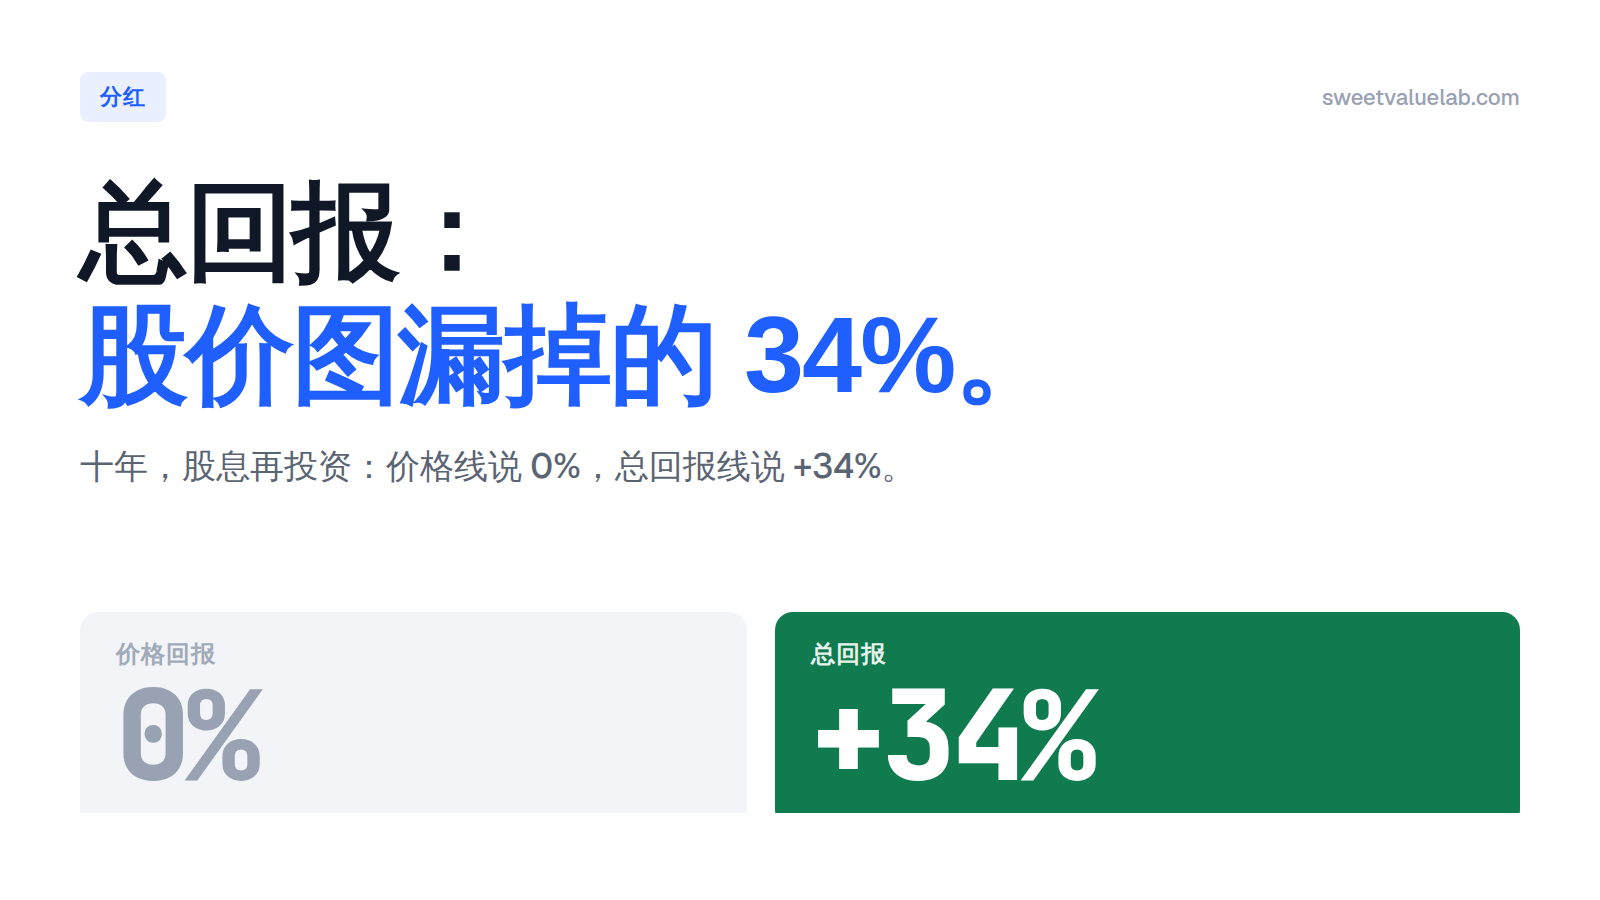
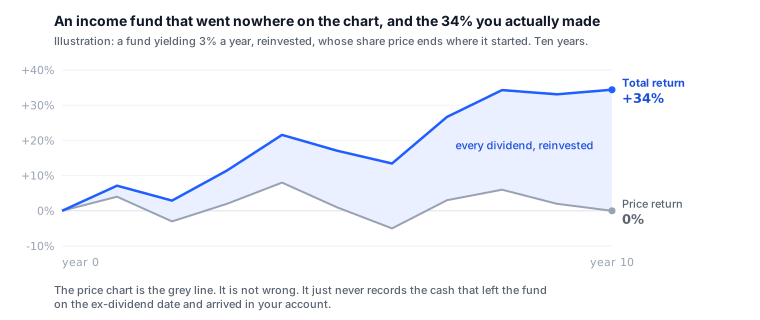
会给你发现金的资产是另一回事。一只股息率 3% 的基金每年把 3% 的钱交到你手上,而除息日当天,它的价格大致同步下跌。现金流出了基金,图表如实记下了流出,却永远不会记下它到账你的账户。这样过十年,图上大约漏掉了你真实收益的三分之一。
两个数字,两个问题
价格回报回答的是:一股现在值多少,和当初比。
总回报回答的是:我的钱现在值多少,前提是每一笔分红都买回了更多份额。
后者才是你真正想问的问题。它也是唯一能让不同资产可比的口径。否则你拿的是成长基金的完整成绩和高股息基金的残缺成绩,然后宣布成长基金赢了。
差距大到能改变决策的地方
这个差距按资产类别分布得很不均匀:
- 高股息股票基金与 REITs。 收益的大头以现金形式到手。只看价格,你会得出「这是一潭死水」的结论,而实际情况往往反过来。
- 宽基指数基金。 每年两三个百分点,但它在复利。二十年下来是一个倍数级的差别。
- 成长股与不分红的公司。 几乎没有差距,两个口径说的是同一件事。
最后这一类正是误解得以长期存活的原因:大家谈论最多的资产,恰好是两个数字几乎重合的那一类,于是没人养成「先问这是哪个口径」的习惯。
「再投入」和「花掉了」
总回报默认每一笔分红都买回了份额。这是一个假设。它不一定符合你的生活:如果你靠这份现金流吃饭,你拿到了现金,没拿到复利,真实结果落在两条线之间。
两条线都值得同时看见,所以我们的组合回测把它们一起算了出来:同一组持仓,分红再投入与分红取现两种口径,跑在复权后的日线价格上。单看 SCHD 能看清一只收息型基金身上的差距有多大。SCHD 对比 VYM 说明股息率相近的两只基金,总回报仍然会分道扬镳:股息率是一回事,回报是另一回事。
相信一个对比之前,先核四件事
- 是不是总回报口径? 来源没写就默认是价格口径,并且认定收息类资产的数字被低估了。
- 再投入还是取现? 两个都成立。它们回答的是不同的问题。
- 所有标的是不是同一个窗口? 2020 年才成立的基金没法跟你比二十年;把它的曲线悄悄从中途开始,会依据那几年行情把它捧上天或按到底。
- 税前还是税后? 这里的回测一律是税前:不扣分红预提税,不算佣金。你的应税账户会更差,差多少取决于你在哪儿交税。
这些都不是在说分红有什么魔力。派出去的一块钱就是股价里少掉的一块钱,偏好收息策略的理由在行为上和结构上,算术上没有便宜可占。但只要你读的那张图在默默地把现金流丢掉,这个判断你根本无从做起。
可以从现成的股息组合开始,或者直接把你真正持有的代码敲进去。
订阅周报
每周一封英文周报:本周的 13F 持仓申报、内部人交易、财报,以及站内的新研究。不需要注册。
更多文章
- Anthropic 三季度收入 168 亿美元:投资者日透露的数字
- DCF 估值入门:一家便利店到底值多少钱
- 美股 101:现金流折现估值法
- 10 年期美债如何影响本站的每一个估值
- 达美 vs 美联航:把财报摆在一起看
- Anthropic 招股书拆解:420 亿亏损与 5180 亿算力账单
- 穿越周期的成长:Zoom 的 AI 重生与估值错配修复
- 期权:从原理到第一笔交易
- 谁在持有这只股票:13F 怎么读
- 市场情绪表盘怎么读:一个恐惧读数是怎么算出来的
- 市场宽度:指数在涨,多数股票在跌
- 我们怎么给一支股票估值:十二个模型,一个数
- 这些数字从哪来:申报文件,以及它们何时公开
- 把特斯拉拆开:三种情景下的分部估值
- 反向 DCF 怎么读:股价里藏着的增长率
- 银行怎么估值,一步一步来:P/TBV、ROTCE 和那条线
- REIT 怎么估值,一步一步来:FFO、P/FFO 和收益率利差
- 软件公司怎么估值,一步一步来:Rule of 40 和股票的代价
- 回测告诉不了你的五件事