REIT 怎么估值,一步一步来:FFO、P/FFO 和收益率利差
 Allen Yan · · 9 分钟
目录
在任何一个选股器里打开 Prologis,第一眼看到的是 P/E 30 倍。一个整门生意就是收仓库租金的房东,要 30 倍盈利。听起来不少。再一看,股息率 3.1%,同一个选股器上的派息率写着 94%,整幅图看起来像一家把赚到的全派出去、价格里还已经塞进了很多期待的公司。
这些数字每一个都是对的,每一个也都是不该看的数字。这篇文章一步一步讲清楚为什么,最后给你一套五分钟读懂任何 REIT 的办法。全文用 Prologis(PLD)2026-09-18 收盘那天的数字,因为把一家真实的公司从头算到尾,比一页定义有用得多;也因为这里的每个数字都直接来自 REIT 板,你可以打开 PLD 的卡片对着看,然后对任何一家照做一遍。
如果你读过银行那篇,会觉得结构熟悉:一个账本不按常理出牌的行业,一个把账本修正回来的数字,再加一小串由此而来的问题。
第一步:估值之前,先弄清 REIT 是什么
房地产投资信托(REIT)是一家持有楼宇、收租金的公司,而关键在这里:法律要求它把至少 90% 的应税利润以分红派出。作为交换,它不缴公司所得税。这一条规则几乎解释了 REIT 数字里所有的古怪之处:
- 几乎没有留存利润。 普通公司靠留下利润再投资来增长。REIT 做不到;它靠筹新钱去买更多的楼,办法是增发股份和举债。
- 股息就是产品。 REIT 股东拿到的回报大部分是每个季度到账的现金。所以股息本身、以及它能不能维持,就是分析的中心。
- 负债是常态。 楼是用抵押贷款买的。一家没有负债的 REIT 是在把钱留在桌上;一家负债太多的 REIT 离砍股息只差一个坏年景。这条线画在哪里,后面会回来讲。
把这三条记在心里。它们就是下一步为什么必要的原因。
第二步:盈利为什么会说谎:折旧问题
按会计规则,买下一栋楼的公司必须对它折旧:每年在账面上把它的价值调低一点,并把这笔调低当作费用走利润表,直到这栋楼的账面价值归零。对一台十年就磨损报废的机器,这很合理。对一座港口城市的仓库,这是虚构。
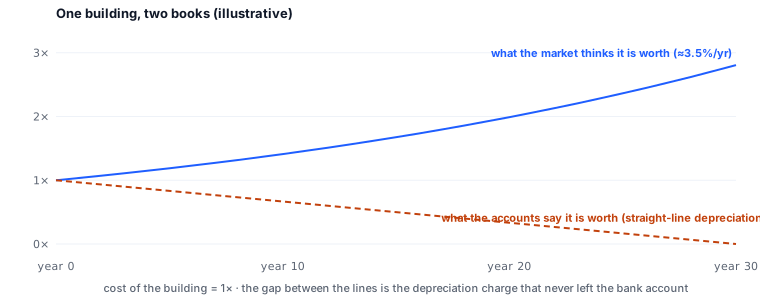
看看这对 Prologis 的利润表做了什么。过去十二个月里,它在 42.1 亿美元净利润之上计提了 27.4 亿美元的折旧与摊销。它「经营成本」的将近四成是一笔记账分录,对象是那些按市场估计在同一年里还在升值的楼。没有现金流出;没有一座仓库变小。
所以当你用股价除以盈利时,分母已经被一笔并不真实的费用压低了。30 倍的 P/E 量的不是你以为它在量的东西。更糟的是,它在不同 REIT 之间没法比:两个房东楼一样、租金一样,报出的盈利却会因为买入时间和会计师安排的折旧表而不同。
第三步:亲手把盈利修正回来:FFO
行业的解法在 1990 年代由 Nareit 标准化,叫 FFO(funds from operations,营运资金)。思路很简单:从净利润出发,把折旧加回去。
FFO = 净利润 + 折旧与摊销 − 出售物业的收益
最后一项也有讲究。卖楼赚的钱不是经常性租金,所以完整定义把它剔除(反过来,减值要加回)。我们的板用的是简化式,净利润加折旧,因为我们据以计算的季报没有把出售收益单列。大多数季度这没有差别;当一家 REIT 在窗口内有大额出售或减值,卡片会说明,不装作没有。记住这个前提,往下走。
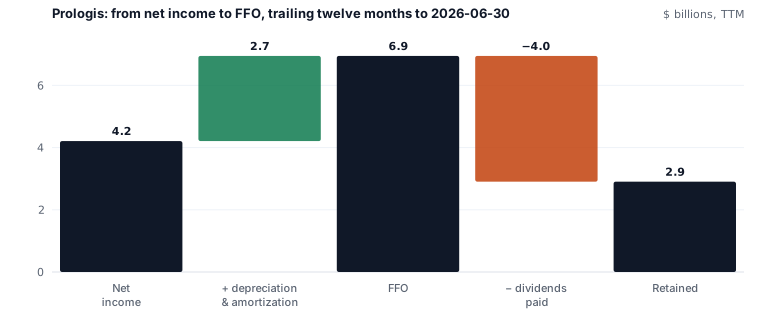
现在自己做两次除法:
- 每股 FFO = 69.5 亿美元 ÷ 9.58 亿股稀释股数 = 7.25 美元
- P/FFO = 134.84 美元 ÷ 7.25 美元 = 18.6 倍
30 倍的 P/E 变成了 18.6 倍的 P/FFO。同一家公司、同一个价格、同一天。而选股器给你看的那个「94% 派息率」,也就是股息除以盈利,其实是 FFO 的 58%(每股 4.22 美元的股息除以 7.25 美元的 FFO)。股息没有吃光一切;它拿走的是这些楼产出的现金的一半多一点,这在这个行业很正常。
把同样的修正放到板上八家 REIT 身上,看看它把画面改变了多少:
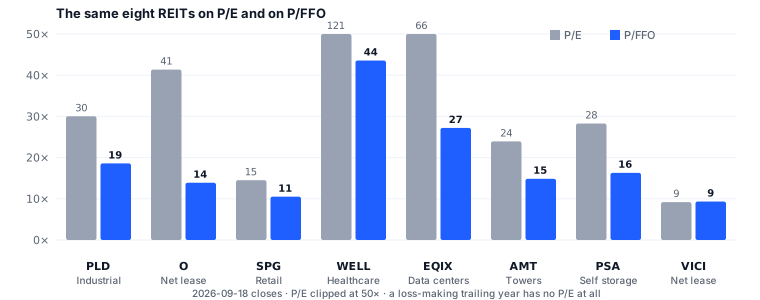
Welltower 121 倍盈利看起来荒谬;44 倍 FFO 只不过是板上最高的倍数,原因后面会讲到。Realty Income 41 倍盈利看起来像成长股;14 倍 FFO 是一个慢而稳的净租赁房东,按它本来的样子定价。第三步的要点是:没做这个修正之前,你看不见一家 REIT。
试一试: 任何一家 REIT 的卡片顶部并排给出收盘价、P/FFO 和每股 FFO;「Where the cash goes」面板就是上面那张桥,为那家公司画的。
第四步:18.6 倍算多吗?两个真正管用的比较
倍数是为增长付的价,所以 18.6 倍本身什么也不说明。两个比较能让它有意义;而人们最先伸手去拿的第三个比较,不管用。
不管用的那个:跨物业类型比。 数据中心和医疗 REIT 交易在二十几到四十几倍;净租赁和写字楼 REIT 在十几倍。这些差距大多关乎增长、租约长度以及每种类型需要多少资本,跟定价对错关系不大。拿 Welltower 的 44 倍和 Realty Income 的 14 倍比,只能告诉你它们是两门不同的生意,而这你本来就知道。
管用的第一个:对着增长。 板上第一张图把每家 REIT 的 P/FFO 对着它每股 FFO 的三年增速画出来。一个每股 FFO 每年复合增长 9% 的房东,理应比一个 FFO 十年没动的房东拿到更高的倍数,市场也确实给了。
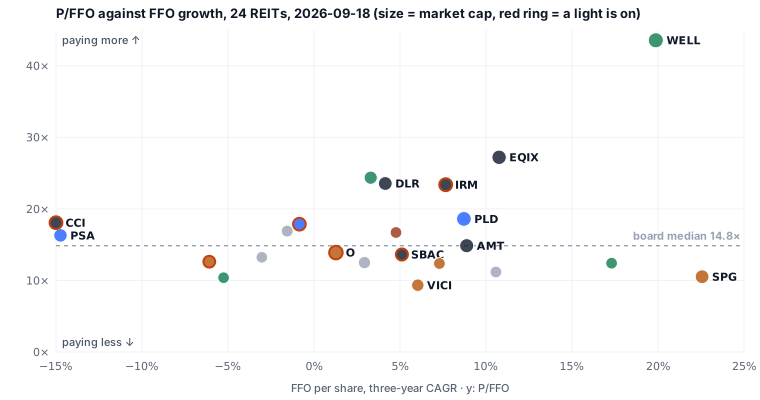
Prologis 在 18.6 倍、三年增速 9%:倍数略高于板的中位、增速也略高于中位,大致就是你会预期的位置。Welltower 的 44 倍配的是 20% 的增速,来自养老地产的复苏,这就是它撑得起那个倍数的原因。图不告诉你哪一个是对的;它告诉你市场在为什么付钱,好让你接下来的问题变得具体。
管用的第二个:对着它自己的历史。 过去二十个季度中的每一个,用季末价格除以该季度自己的过去四季每股 FFO。这样就有了同一家公司二十个倍数读数,以及一个中位数和中间一半,可以拿今天去比。
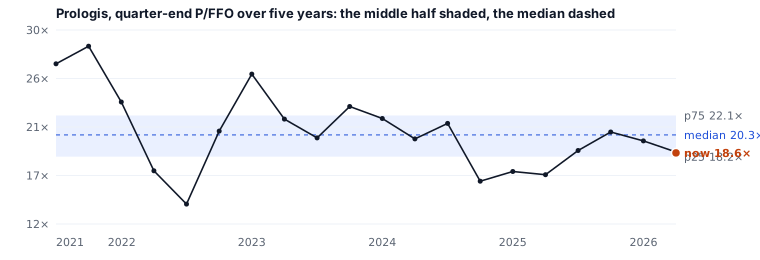
Prologis 五年平均 20.3 倍,中间一半的季度在 18.2 到 22.1 倍之间。今天的 18.6 倍比它自己的中位数低 8%。这句话比单独一个「18.6 倍」有用得多:这是一家处在它历来所获定价低端的公司。原因是仓库市场放缓还是别的什么,是接下来该问的问题,至少现在问对了。
试一试: 板上的「vs. 5y median」列就是给每一行做这个比较;按它排序,离自己历史最远的 REIT 会排到最上面。每张卡片画出完整的五年。
第五步:把股息对着它所竞争的那只债券读
REIT 的股息是一条收入流。美国国债也是。同一批投资者两者都买:养老金、保险公司、退休人士。他们会拿两者来比。过去三十年的大部分时间,REIT 的收益率高于 10 年期国债,多出来的那部分就是持有楼宇要付的代价,相对于政府的承诺而言。
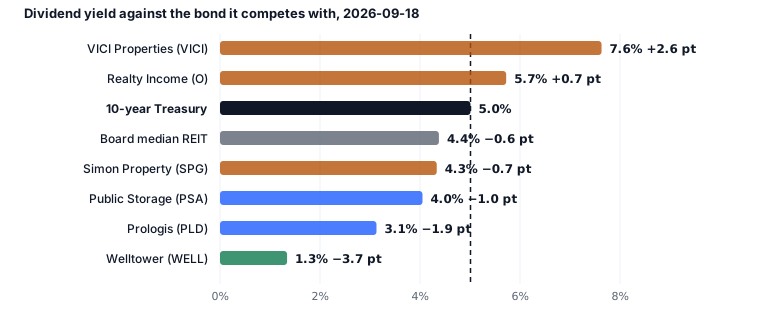
那天板的中位股息率是 4.4%,10 年期国债 5.0%,利差 −0.6 个百分点。按字面读:作为一个整体,这些 REIT 付的比政府债券还少。这不寻常,它告诉你市场在买什么。Prologis 的 3.1% 比债券低将近两个点,它根本不是为了收入被买的,而是为了第四步里那 9% 的增长。VICI 的 7.6% 是另一头:一个签着 30 年租约的赌场房东,被买的就是那张支票。
两者都不是错。但一家收益率低于债券的 REIT 需要它的增长真的出现,一家收益率远高于债券的 REIT 则是在告诉你市场对派息有顾虑。这就引到最后一步。
试一试: 板顶部的那一条每天都给出 10 年期国债、中位股息率和利差。表格里的「Spread」列是每家 REIT 各自的这个数。
第六步:资产负债表扛得住这份股息吗?
一家把赚到的大部分派出去、靠举债扩张的公司,只有它的资产负债表那么安全。三个数字回答了大部分问题,板上按印出来的阈值给每一个上色:
| 数字 | 它在问什么 | 怎么算 | 绿 / 黄 / 红 |
|---|---|---|---|
| FFO 派息率 | 股息有多少缓冲 | 每股股息 ÷ 每股 FFO | ≤70% / 70–85% / >85% |
| 净债务 / EBITDA | 债务相当于几年的经营现金 | (总债务 − 现金)÷(营业利润 + 折旧) | ≤5× / 5–7× / >7× |
| 利息覆盖 | 租金或利率能走多远才碰到股息 | EBITDA ÷ 利息费用 | ≥4× / 2.5–4× / <2.5× |
对 Prologis:4.22 美元股息除以 7.25 美元 FFO 是 58% 的派息率;347 亿美元净债务除以 62.7 亿美元 EBITDA 是 5.5 倍;EBITDA 除以 10.5 亿美元利息是 6.0 倍覆盖。
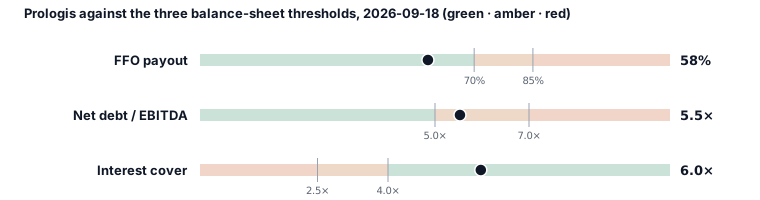
合起来读:股息拿走 FFO 的一半左右,负债对一家还在建设中的 REIT 来说适中,利息被覆盖六倍。这里没有任何东西威胁到派息。
再看板上别处这三个数字说了什么。Crown Castle 派出了 FFO 的 105%,比它赚的还多,净债务是 EBITDA 的 8.4 倍:两盏灯亮,数字说这份股息留不在原地。Extra Space 的利息只覆盖了 1.5 倍。Realty Income,这个行业里最稳的名字,背着 7.1 倍的杠杆,越了线。这些都算不上判决。每一个都是打开卡片、读明白为什么的理由。
每个阈值再往外都有一个让板亮灯的点:派息高于 85%、杠杆高于 7 倍、覆盖低于 2.5 倍。灯只有亮和灭,亮时配一句固定的话,没有合成的分数。分数不过是化了妆的评分;亮着的灯是继续往下读的理由。
还有一件事值得知道。数据供应商偶尔会把一家 REIT 的债务记在错误的行上。Realty Income 最新一个季度显示 28 亿美元债务,实际是 300 亿,这张资产负债表连自己的利息都付不起。板恰好检查这一点(过去四季利息除以债务超过 12%,说明这张表记错了),回退到最近一个通过检查的季度,并在卡片上注明。一个自信的错数,比一个空格更糟。
第七步:合起来:用五分钟读任何一家 REIT
这是整套方法的清单。打开板上一家 REIT 的卡片,按顺序往下过。
- 它是什么物业类型? 工业、净租赁、医疗、通信塔、数据中心、住宅。这决定了你该预期的倍数区间,以及相应的增长。没有理由不要跨类型比。
- P/FFO 是多少,每股 FFO 过去八个季度长什么样? 忽略 P/E。看「Quarter by quarter」那行 sparkline:每股 FFO 在涨、在平、还是在跌?
- 倍数高于还是低于它自己的五年中位数,高低多少? 低于中位且 FFO 在涨,和高于中位且 FFO 在跌,是两回事。
- 股息率多少,对 10 年期国债的利差多少? 低于债券说明你在为增长付钱,回到第 2 项确认增长真的在。远高于债券说明市场对派息没把握,去看第 5 项。
- 派息、杠杆、覆盖。 三个全绿是一份能熬过坏年景的股息。任何一盏灯亮,都是在别的事情有意义之前第一个要解释的。
- 读数据质量的注释。 有季度被剔除、债务行被拒、FFO 因减值转负,卡片都会说。你看到的数字,只和它的来源一样可靠。
这就是方法。读一遍比做一遍花的时间还长。
板告诉不了你的
上面的数字漏掉了几样东西,好让你知道下一步去哪里找:
- AFFO。 公司会披露「调整后 FFO」,它再扣掉为了让楼继续出租而必需的经常性资本开支:换屋顶、租户装修、租赁佣金。它更能衡量可分配的现金,真正的派息率是对着 AFFO 算的。板上没有它,因为报表里没有;公司自己的补充材料里有。
- 出售收益与减值。 我们的简化 FFO 把它们包在里面。American Tower 今年「+66%」的 FFO 增速,是从前一年一笔大额减值的反弹,不是一门以 66% 增长的生意;Sun Communities 没有 P/FFO,因为一笔出售亏损让它过去四季的 FFO 为负。卡片两者都注明了。
- 资本化率与 NAV。 专业的 REIT 分析师直接给楼估值,再拿去和价格比:净营业收入除以市场资本化率得到物业价值,减去债务得到每股净资产价值。这需要申报文件里被汇总掉的物业级数据。板上的「EV yield」(EBITDA 除以企业价值)是它的一个粗糙的近亲。
- 租约长度、租户质量、出租率。 都在补充材料里,都不在利润表里。
这些都不是投资建议。低于一家 REIT 自己中位数的倍数、一盏亮着的灯,描述的是某一天的两个数字。板在那里,是为了让你接下来问的那个问题是对的。读完这篇,你知道那是哪一个了。
订阅周报
每周一封英文周报:本周的 13F 持仓申报、内部人交易、财报,以及站内的新研究。不需要注册。
更多文章
- Anthropic 三季度收入 168 亿美元:投资者日透露的数字
- DCF 估值入门:一家便利店到底值多少钱
- 美股 101:现金流折现估值法
- 10 年期美债如何影响本站的每一个估值
- 达美 vs 美联航:把财报摆在一起看
- Anthropic 招股书拆解:420 亿亏损与 5180 亿算力账单
- 穿越周期的成长:Zoom 的 AI 重生与估值错配修复
- 期权:从原理到第一笔交易
- 谁在持有这只股票:13F 怎么读
- 市场情绪表盘怎么读:一个恐惧读数是怎么算出来的
- 市场宽度:指数在涨,多数股票在跌
- 我们怎么给一支股票估值:十二个模型,一个数
- 这些数字从哪来:申报文件,以及它们何时公开
- 把特斯拉拆开:三种情景下的分部估值
- 反向 DCF 怎么读:股价里藏着的增长率
- 银行怎么估值,一步一步来:P/TBV、ROTCE 和那条线
- 软件公司怎么估值,一步一步来:Rule of 40 和股票的代价
- 总回报 vs 价格回报:股价图漏掉了什么
- 回测告诉不了你的五件事