反向 DCF 怎么读:股价里藏着的增长率
 Allen Yan · · 9 分钟
目录
在选股器上查英伟达,第一眼看到的是 P/E 45。打开本站它的估值页,参考模型给出的每股价值是 $95,而股价是 $218.54,比模型高 130%。两个数都是对的,但两个都不能告诉你该怎么想,因为它们回答的都不是你要问的问题。P/E 把整个未来压成一个没有时间维度的比率;模型印出来的那个价值,取决于十几个你从外面看不到的假设,读起来像一个判决。
有一个更好的问题:这个价格已经假定了什么? 这篇文章一步一步演示怎么回答它,用的是英伟达(NVDA)2026-09-18 收盘的数据。所有数字都来自个股页展示的同一套已申报财报,每一步都可以在 NVDA 的反向 DCF 页上复现,然后对工具覆盖的一百家公司里的任何一家再做一遍。如果你读过银行篇、REIT 篇或软件篇,这篇的骨架一样,只有一处不同:它不落在任何一个行业上,讲的是怎么把任何一个估值模型翻过来用。
第一步:DCF 多了一个未知数
折现现金流模型(DCF)原理上很简单:猜这门生意每年能产生多少现金,按你要求的回报率把每一年的现金折回今天,加总,就是这门生意值多少钱;除以股数,就是可以拿去对照股价的每股价值。
麻烦出在"猜"字上。要得到一个数,你得先放进去一个增速、一条利润率路径、一条资本开支路径、一个终值增速和一个折现率。输出的质量取决于其中最站不住脚的那一个。两位认真的分析师拿同一套报表,一个算出 $95,一个算出 $250,两个人都能把过程摆出来。这就是为什么 DCF 的每股价值人人都引用、却很少有人真信。
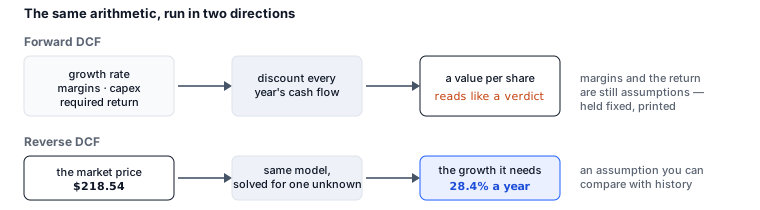
反向 DCF(reverse DCF)保留全部算术,只换掉哪一个数是未知数。它不再猜增速去求价值,而是把市场价当已知,去求增速:自由现金流要涨多快,这个价格在我要求的回报率下才刚好公允? 答案既不是价值,也不是判决,而是一个假设:市场的假设,被摆到了明处。假设是可以拿来争论的东西。
第二步:价格说:这些现金流必须值多少钱
先看一个按今天的价格买下整家公司的人在为什么付钱,以及他今年能拿回什么。
股价 $218.54,股数 242.2 亿,所以市值是 5.29 万亿美元。这买的是股票;股票背后的那门生意还持有现金、也欠着债。2026 年 1 月的资产负债表上,英伟达有 $626 亿现金及短期投资,对应 $114 亿债务,净现金 $511 亿。所以经营业务本身的定价是 5.24 万亿美元的企业价值(EV):
EV = 市值 − 现金及短期投资 + 债务 = $5,293B − $62.6B + $11.4B = $5,242B
再看这门生意在最近一个财年产生的现金。经营现金流 $1,027 亿,资本开支 $60 亿,自由现金流 $967 亿。一除:企业价值等于 54.2 年的今日现金流。这个比率就是整个问题的浓缩。没有人会为一门现金流原地踏步的生意付五十四年的现金。付这个价,是因为预期现金会增长。反向 DCF 问的是:增长多少?
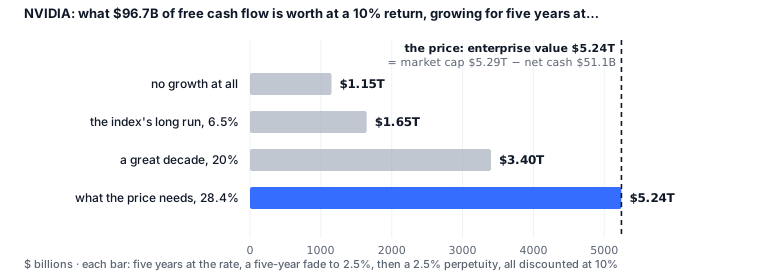
这张图说明了为什么增长是全部的故事。在 10% 的要求回报下,英伟达的现金流如果永远不增长,大约值 1.15 万亿,是价格的五分之一。如果前五年按股市长期的 6.5% 增长,1.65 万亿。如果每年增长 20%,对任何大公司这都算黄金十年,3.40 万亿,还差三分之一。虚线,是市场实际付的价。
试一试:NVDA 页面顶部那四个数正是这些:收盘价和下面的企业价值、基准年自由现金流和它怎么算出来的、EV / FCF,以及答案。页脚印着它用的资产负债表行项。
第三步:解出那个增速
要把"多少增长"变成一个数,现金流需要一个固定的形状,这样每家公司被问的才是同一个问题。页面用的是不需要"断崖"的最简形状:
- 第 1–5 年:自由现金流按同一个增速 g 增长,这就是未知数;
- 第 6–10 年:增速从 g 直线衰减到 2.5% 的终值增速,大致是经济的长期增速;
- 第 10 年之后:按 2.5% 永续。
每一年的现金按要求回报率折现,这里是 10%,永续部分也一样,然后加总。接着调 g,直到总和等于 5.24 万亿的企业价值。(页面用二分法做这件事;价值随 g 平滑上升,所以只要有解就恰好只有一个。)
英伟达在 10% 下的答案是每年 28.4%。
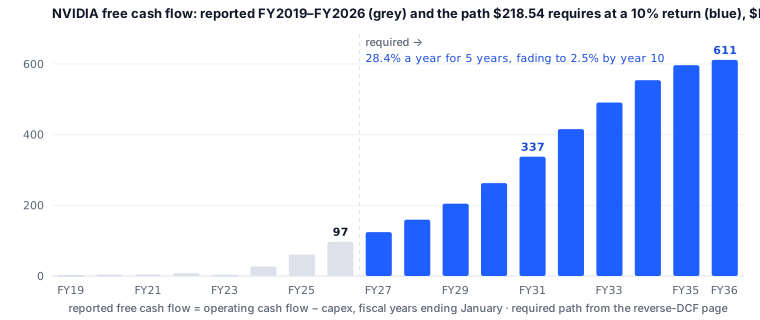
蓝色柱子和那个比率一样要读。这条路径要把自由现金流从 $967 亿带到 FY2031 的 $3,370 亿和 FY2036 的 $6,110 亿,是今年的 6.3 倍,然后再永远按 2.5% 增长下去。5.24 万亿里大约 61% 落在那个"永远"里:终值。对成长型公司这个比例是正常的,也正是页面把路径上每一年都画出来的原因。只给你看最后那个数的 DCF,几乎什么都能藏进终值里。
这个数不是两样东西。它算不上预测,页面上没有人认为英伟达的现金流会精确沿着这条路走。它也算不上价值:页面把价格当作固定的,不会告诉你 $218.54 对不对。它告诉你的是,以 $218.54 买入的人在默认同意什么。
**试一试:**页面上"价格需要的现金流"面板画的就是这张图。改一下上面的要求回报率,看蓝色柱子动、灰色柱子不动。
第四步:28.4% 算多吗?两种管用的比较
一个增速孤零零放着没有意义,两种比较能让它有意义。
对着已经发生过的事。 页面把隐含增速放在一把 0 到 100% 每年的尺子上,标出要紧的几个参照点。
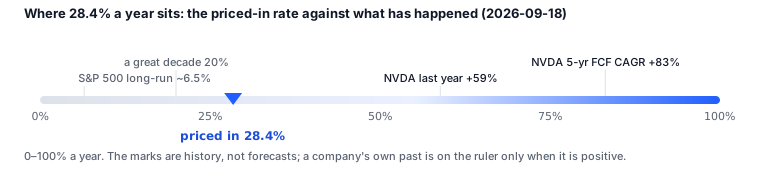
尺子上同时读出两种意思,而且方向相反。对着指数,连续五年每年 28.4% 是非同寻常的:长期增速的四倍,远超"黄金十年"的样子。对着英伟达自己的过去,这却是一次减速:公司去年自由现金流增长了 59%,五年平均每年 83%。两种读法都对。尺子提出的问题才是那个正确的问题:英伟达接下来的五年,更像它自己的过去五年,还是更像所有其他公司?
对着被问了同一个问题的其他公司。 工具覆盖一百家公司,所以同一个数可以横着读。
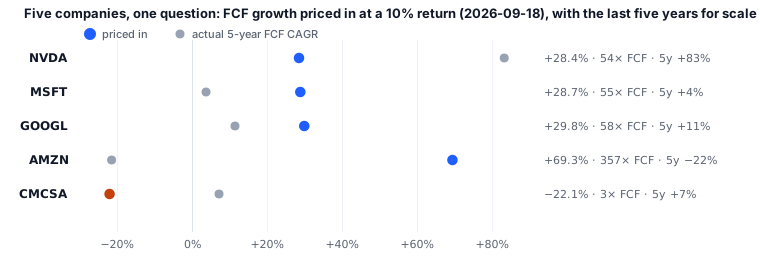
微软和 Alphabet 被定价的增速和英伟达几乎完全一样,28.7% 和 29.8%,而它们过去五年的增长慢得多。这才是该让你停下来的比较。市场向三家公司要的是同样的下一个十年,其中一家刚刚交出了这样的成绩,另外两家没有。康卡斯特则被定价为现金流每年缩水 22%。一个预期衰退的价格,和一个预期增长的价格,是完全不同的两场对话。
还有一种不管用的比较。 亚马逊的 69% 看上去是图里最苛刻的价格。这主要是个假象。亚马逊最近一年的自由现金流被一轮资本开支高峰压低了,路径的起点只是这门生意正常年份的一小部分,要从这个坑里爬出来所需的增速自然巨大。反向 DCF 衡量的是从基准年出发的增长。基准年一旦不寻常,比如资本开支高峰、一次性计提、疫情,这个数量到的就是基准年而非价格。解法是弄清基准年是哪种年份,这也是页面把已申报历史画在路径旁边的原因。
**试一试:**每个页面的"锚点(Anchors)"面板列出公司自己五年、三年和去年的增速,收入和现金流都有,还有下一年的一致预期收入增速(有数据时)。拿它们一起读尺子。
第五步:答案的另一半:你要求的回报率
到目前为止每个数字都带着"在 10% 回报下",这个限定词不是小字。要求回报率和所需增速是同一个等式的两半:你要的回报越高,同一个价格就需要越高的增长来兑现。
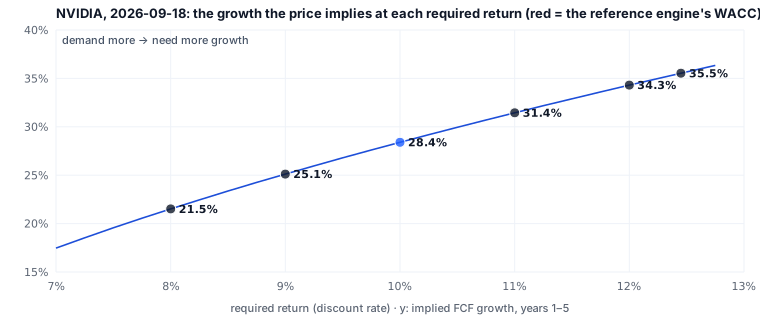
从 8% 到 12%,隐含增速从 21.5% 变成 34.3%。十三个点,比页面上任何其他开关的影响都大。这一点躲不掉:你向一只股票要多少回报是一个选择,而反向 DCF 把这个选择的代价摆明了。页面默认 10%,大致是美股长期的回报水平,也是多数人对大公司手工建模时用的数。参考引擎自己给英伟达的数更高,12.4%,因为它是从股票 1.8 的 beta 推出来的;页面把这个数做成一个开关,并在敏感度表里标出来,让你两个都能看到。
如果你发现自己对增长的看法比对回报率的看法更笃定,页面可以把等式反过来算。
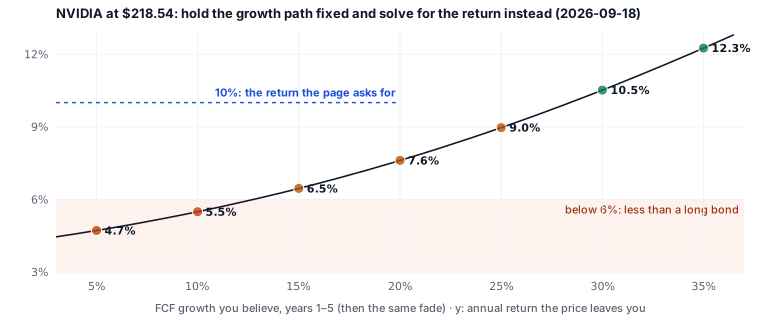
相信连续五年每年 20%,一个黄金十年,这个价格留给你每年 7.6%。相信 30%,留给你 10.5%。相信公司会像指数一样增长,你接受的是 4.7%,十年期美债不用冒这个险就能给。页面上的表按固定阈值上色:6% 以下橙色,6–9% 琥珀色,9% 以上绿色。阈值是表里唯一的观点。
**试一试:**大数字上方的"要求回报率(Required return)"开关会重新求解一切;"翻过来读(Flip it)"面板就是上面这张表。你对等式哪一边有看法,就选哪一边,读另一边。
第六步:什么会改变答案,什么会让它失效
除了要求回报率,页面还有两个开关,值得知道每个开关值多少。
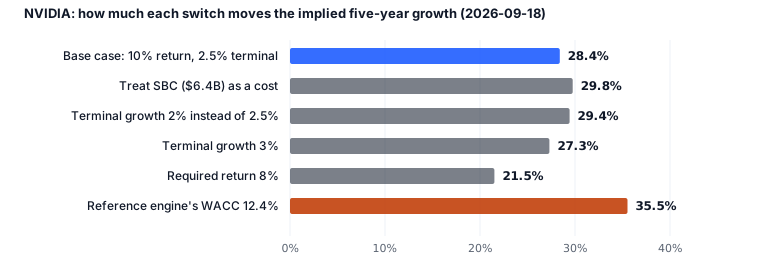
股权激励(SBC)。 报表上的自由现金流不扣公司付给员工的股票,因为没有现金流出;股东是用稀释付的钱。"把 SBC 当成本"开关会把它从基准里扣掉。对英伟达,这是 $64 亿对 $967 亿的自由现金流,要求从 28.4% 变成 29.8%,一个半点。对一家把五分之一收入付成股票的软件公司,同一个开关能让答案翻倍,这也是软件篇用整整一步来讲它的原因。
终值增速。 从 2.5% 改成 2% 或 3%,答案各动大约一个点。影响小,是因为衰减段本来就在第十年把路径压到了终值增速;终值是路径落上去的地板,拨它没多大用。
当页面说"无解"。 一百家公司里有三家基准年的自由现金流为负,这一天是甲骨文、英特尔和波音。页面直接说明,不去印一个数,因为你没法让一个低于零的现金流"增长"。这恰恰是方法在起作用:它在告诉你别从最近这一年出发,第一件事是先判断这家公司的正常年份长什么样。同样的提醒也更安静地适用于基准年是高峰的公司:从高峰出发的路径需要更少的增长就能够到价格,那个数会显得过于宽容。
瘦报表。 大约二十家公司在数据商那里的年报缺少资本开支、债务或现金行。页面用同一年的比率行补上,比如每股自由现金流乘以股数,并在页脚注明。它是申报数字的一个合理替代,注明是为了让你知道自己读的是哪一种。
第七步:拼起来:任何一只股票,五分钟
在工具上打开一家公司,按这个清单往下走。
- EV / FCF。 价格里装了多少年的今日现金流?15 以下,价格主要关于已经存在的现金流;40 以上,主要关于增长,页面剩下的部分才是争论所在。
- 基准年是哪种年份? 看灰色柱子。基准年是高峰、低谷或资本开支高峰,会改变下面所有数字的含义。如果页面说"无解",原因就在这。
- 10% 下的大数字。 然后在尺子上读它:对着指数的 6.5%,对着黄金十年的 20%,对着公司自己的过去。
- 用美元读路径。 第五年和第十年自由现金流得是多少?一个比率听起来合理而美元数字荒唐,或者反过来,都有可能。
- 敏感度表。 如果 8% 和 12% 下的答案都是你能相信的数,价格没说什么。如果一个容易一个不可能,你的要求回报率就是那个决定。
- 翻过来读。 在你真正相信的增速下,价格付给你多少?拿它和长期国债比,和同一笔钱放在指数里比。
- 开关。 打开 SBC:答案动了吗?动得多,说明现金流有一部分是用股票付的,第三步太宽容了。
读起来比做起来慢。
这个页面告诉不了你的
- 利润率能不能撑住。 路径直接让自由现金流增长,不分别建模收入、利润率和再投资。一条 28% 的现金流路径可以是 20% 的收入增长加上升的利润率,也可以是 35% 加下降的利润率,那是两门不同的生意。财报页有利润率历史。
- 市场真正在想什么。 反向 DCF 求出的是在一个固定形状下与价格相符的增速。真实的买家观点各异、时间跨度各异,有些根本不看现金流。页面的答案是一位单一的、耐心的、只看现金流的买家所需要的增速。一个有用的虚构,但仍是虚构。
- 正确的要求回报率。 10% 是一个惯例。页面给出五个回报率和引擎自己那个下的答案,因为这个选择归你。
- 下一个季度的任何事。 路径有十年长。一只股票可以被定价为每年 28%,下个月因为下调指引跌 30%。这个数描述的是十年。
以上都不是建议。尺子上的一个增速,描述的是某一天的价格在某个形状、某个回报率下假定了什么。页面的存在,是为了让你接下来问的那个问题是对的。读完这篇,你知道那是哪个问题了。
订阅周报
每周一封英文周报:本周的 13F 持仓申报、内部人交易、财报,以及站内的新研究。不需要注册。
更多文章
- Anthropic 三季度收入 168 亿美元:投资者日透露的数字
- DCF 估值入门:一家便利店到底值多少钱
- 美股 101:现金流折现估值法
- 10 年期美债如何影响本站的每一个估值
- 达美 vs 美联航:把财报摆在一起看
- Anthropic 招股书拆解:420 亿亏损与 5180 亿算力账单
- 穿越周期的成长:Zoom 的 AI 重生与估值错配修复
- 期权:从原理到第一笔交易
- 谁在持有这只股票:13F 怎么读
- 市场情绪表盘怎么读:一个恐惧读数是怎么算出来的
- 市场宽度:指数在涨,多数股票在跌
- 我们怎么给一支股票估值:十二个模型,一个数
- 这些数字从哪来:申报文件,以及它们何时公开
- 把特斯拉拆开:三种情景下的分部估值
- 银行怎么估值,一步一步来:P/TBV、ROTCE 和那条线
- REIT 怎么估值,一步一步来:FFO、P/FFO 和收益率利差
- 软件公司怎么估值,一步一步来:Rule of 40 和股票的代价
- 总回报 vs 价格回报:股价图漏掉了什么
- 回测告诉不了你的五件事